


En los últimos años muchas empresas de distintos sectores han intensificado su apuesta por la digitalización del seguro, y entre ellas destaca el sector asegurador, que ha implementado nuevas apps, procesos de contratación más ágiles y áreas de cliente más intuitivas que forman parte del paisaje habitual. Al observar con detalle cómo funcionan internamente muchas aseguradoras aparece una realidad más matizada: la digitalización existe, pero no siempre avanza al mismo ritmo en todas las capas de la compañía. Digitalizar no consiste únicamente en mejorar lo que el cliente ve, también implica transformar cómo funciona la organización por dentro.
La dualidad entre la experiencia de cliente y la estructura interna
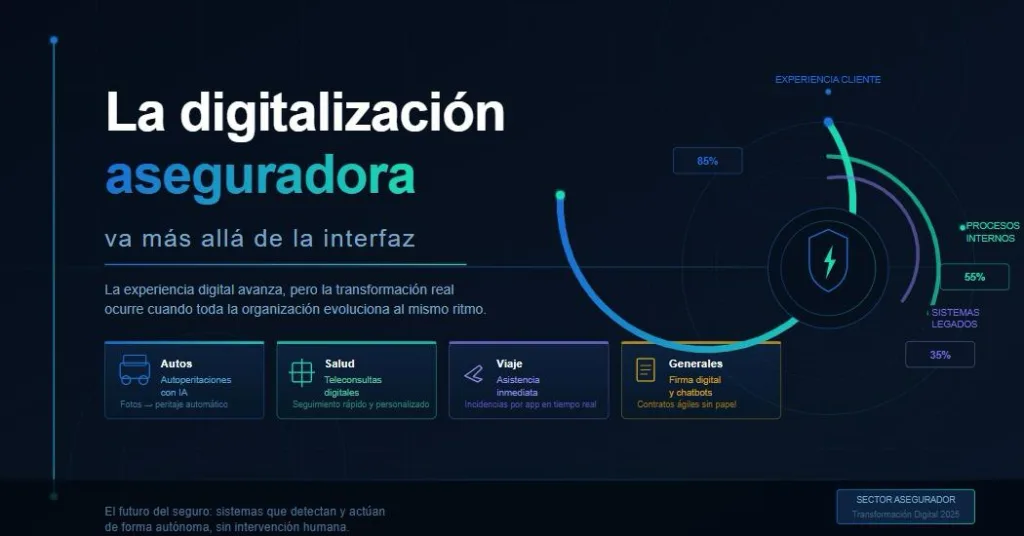
En muchos casos, la experiencia del cliente en seguros ha evolucionado primero en la parte más visible del negocio, por lo que hoy es más sencillo contratar una póliza, consultar coberturas o acceder a documentación desde una aplicación o un portal de cliente. Al mismo tiempo, muchas compañías, y entre ellas aseguradoras, continúan arrastrando sistemas heredados en seguros. Diversos informes señalan que una parte significativa del presupuesto tecnológico todavía se destina al mantenimiento de estos sistemas, lo que hace que su sustitución o modernización sea un proceso complejo y progresivo. Por eso, en algunas organizaciones conviven interfaces modernas con procesos internos que todavía requieren intervención humana, validaciones manuales o flujos de trabajo que no están completamente integrados.
El impacto de los sistemas heredados en la modernización operativa
No se trata necesariamente de falta de voluntad por parte del sector, ya que el seguro nunca ha sido un negocio sencillo: está sujeto a regulación, exige controles rigurosos y opera con estructuras que han evolucionado durante décadas. Transformar esos cimientos requiere inversión, tiempo y asumir riesgos operativos que muchas compañías prefieren gestionar de forma gradual. Mejoras en la experiencia de cliente conviven con proyectos más profundos orientados a modernizar sistemas centrales, mejorar la calidad del dato o avanzar en la automatización en seguros. En ese contexto, uno de los momentos que más condiciona la percepción del cliente sigue siendo la gestión de siniestros digital, ya que para muchos asegurados es ahí donde realmente se pone a prueba el valor de la póliza. Si la experiencia en ese punto no evoluciona al mismo ritmo que la contratación digital, parte del valor percibido puede diluirse.
La gestión del siniestro como prueba crítica de valor
Aun así, sería injusto decir que el sector asegurador no está avanzando, porque muchas compañías invierten de forma significativa en modernizar sus plataformas, migrar sistemas a la nube o incorporar analítica avanzada. Pero el verdadero impacto de la transformación digital en seguros no dependerá solo de lo atractiva que resulte una plataforma: dependerá de la capacidad de las organizaciones para lograr una verdadera eficiencia operativa en seguros cuando más se la necesita. Ese es probablemente uno de los grandes retos que el seguro seguirá abordando en los próximos años.
Aplicaciones actuales y el horizonte de la automatización integral
Hoy, muchas aseguradoras trabajan en implementar mejoras digitales para optimizar la experiencia del cliente, aunque los avances varían entre compañías y la mayoría todavía no cubre todos los procesos críticos. En asistencia en viaje, los viajeros pueden reportar incidencias médicas o pérdidas de equipaje a través de apps y recibir asistencia inmediata, además de localizar proveedores médicos o servicios necesarios en su destino. En salud, algunas compañías ofrecen teleconsultas con médicos y plataformas que permiten subir resultados de análisis para recibir seguimiento rápido y personalizado.
En autos, las autoperitaciones permiten que los clientes envíen fotos de los daños; una inteligencia artificial revisa la información y solo interviene un perito humano cuando surgen dudas, agilizando la gestión de siniestros y reparaciones. En seguros generales, se utilizan portales de firma digital para acelerar contratos y chatbots que resuelven consultas frecuentes sobre coberturas y trámites. Estas iniciativas, aunque todavía no generalizadas, muestran que la digitalización del seguro puede empezar a transformar cómo se prestan los servicios, haciendo los procesos más claros, rápidos y confiables para clientes y empleados, y abren la posibilidad de que en el futuro los sistemas detecten automáticamente que un auto necesita una grúa o que un paciente sufra un ataque cardíaco, solicitando de forma inmediata la asistencia necesaria sin intervención humana.
Las opiniones expresadas en esta sección son de exclusiva responsabilidad de sus autores y no reflejan necesariamente la posición editorial ni institucional de este medio. El contenido publicado tiene carácter estrictamente opinativo y se enmarca en el ejercicio de la libertad de expresión.


