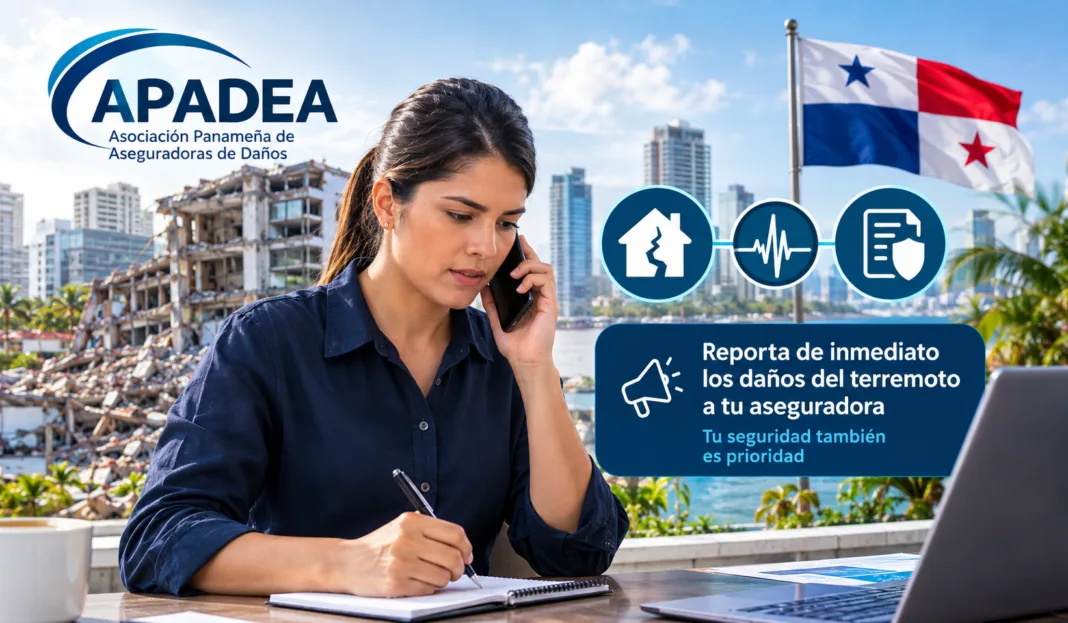

¿Quién paga las grietas de una casa después de un terremoto? Depende de la póliza, recordó este lunes la Asociación Panameña de Aseguradores (APADEA), tres días después del sismo que sacudió la península de Azuero. El seguro por terremoto en Panamá puede estar dentro de una póliza de incendio o de multirriesgo, y el gremio pidió a los asegurados avisar cuanto antes cualquier daño. Es el segundo terremoto reciente de la región para el sector: en Colombia, las reclamaciones por el terremoto ya superan las 97.000.
El sismo ocurrió el viernes 9 de octubre, a las 12:56 hora local. El Servicio Geológico de Estados Unidos lo midió en 7,7 y las autoridades panameñas, en 7,5. Este lunes, a las 18:20, se registró una réplica de magnitud 6,1 con epicentro en Río Grande. Los mayores daños se reportan en Los Santos, Herrera, Veraguas y Coclé.
Qué cubre cada póliza
La póliza de incendio con cobertura de terremoto protege la estructura de una vivienda o un local, como paredes y cielorrasos. El multirriesgo residencial puede cubrir lo que hay dentro, desde muebles y televisores hasta refrigeradoras, siempre que esos bienes estén incluidos. Carlos Eduardo Hinestrosa, corredor y miembro de la Asociación de Productores de Seguros de Panamá, explicó que la póliza de incendios suele responder también por terremoto, vendaval y huracanes. Aun así, el nombre del contrato no garantiza nada: hay que revisar condiciones, exclusiones y límites.
Los autos también pueden estar cubiertos si la póliza incluye la cobertura comprensiva, que alcanza daños por terremoto y caída de escombros. El seguro obligatorio de daños a terceros no cubre el propio vehículo. Quienes tienen hipoteca, además, deben comprobar que la suma asegurada refleje el costo real de reconstruir y no solo el saldo de la deuda con el banco, advirtió APADEA.
El deducible, clave para reclamar
El deducible es la parte de la pérdida que asume el propietario antes de que corresponda una indemnización. En Panamá y en otros mercados es habitual que equivalga al 2% de la suma asegurada en las pólizas de incendio con cobertura catastrófica, y se calcula sobre esa suma, no sobre el valor de los daños. Si la reparación cuesta menos, el asegurado paga todo.
Por eso Ian Van Hoorde, presidente de APADEA, recomendó reportar cualquier daño visible aunque parezca inferior al deducible catastrófico.
Cómo reclamar
Las aseguradoras habilitaron líneas telefónicas y canales de WhatsApp para recibir los reportes, y el asegurado también puede acudir a su corredor. Para quien necesite orientación, vale consultar la nota sobre el intermediario de seguros. APADEA recomienda pedir una evaluación a un profesional idóneo que complemente la inspección del ajustador, y documentar con fotos y videos antes de limpiar o mover objetos, siempre que sea seguro. También conviene guardar facturas y comprobantes, verificar la identidad de quienes se presenten como representantes de aseguradoras y no entregar dinero para agilizar un reclamo.
Los datos de APADEA hasta agosto, anteriores al sismo, muestran 152,4 millones de dólares en primas de incendio, 11,1 millones en siniestros incurridos y 4.543 casos, además de 4 millones en primas de multirriesgo y 1,7 millones en siniestros. Hasta el cierre de esta nota no encontramos una estimación del costo asegurado del terremoto. Para quien aún no revisó su póliza, el seguro por terremoto en Panamá empieza por tres datos: si incluye el riesgo, la suma asegurada y el deducible.
Te puede interesar: Riesgos hidrometeorológicos: qué son y cómo cubrirlos con un seguro
La información surge de APADEA, según La Prensa (Panamá) y La Estrella de Panamá.