
¿Quién responde si una aseguradora quiebra en España? Esa pregunta, que pocos asegurados se hacen hasta que ya es tarde, tiene respuesta en la forma en que está organizado y supervisado el mercado asegurador del país. El sector asegurador español está conformado por el conjunto de compañías, mutuas y corredurías que operan en España ofreciendo cobertura frente a riesgos patrimoniales, de salud, de vida y de responsabilidad civil, entre otros. Es una de las industrias financieras más relevantes del país, tanto por su aporte a la economía como por el rol que cumple en la protección de hogares, empresas y patrimonios. Para ver cifras recientes de su desempeño, podés revisar nuestra nota sobre resultados del sector asegurador español en 2026.
Cómo está organizado el sector asegurador español
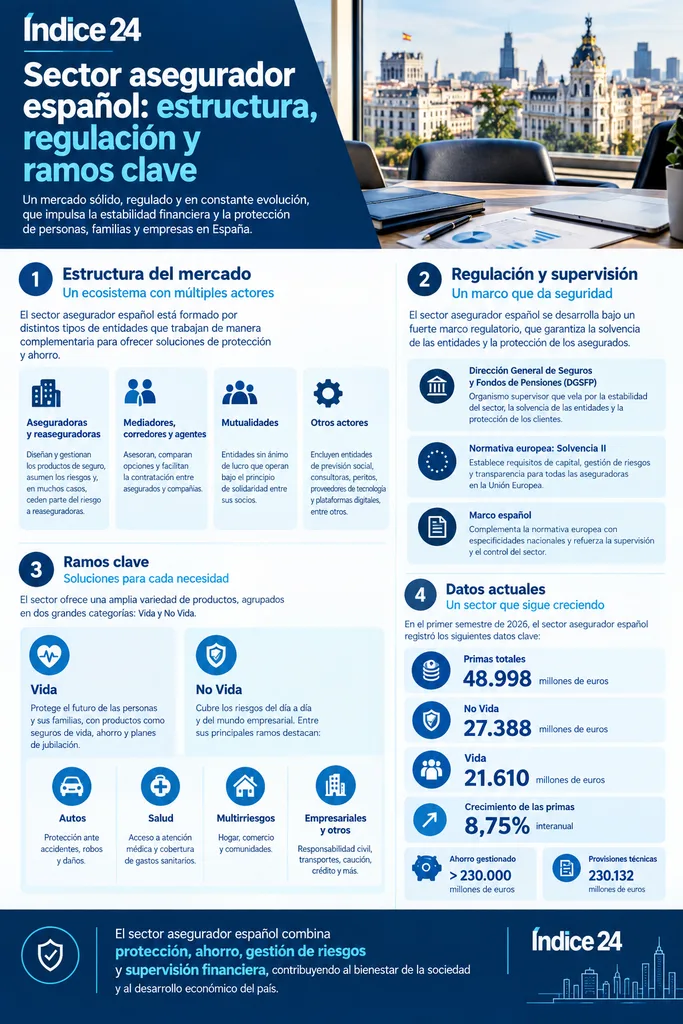
El mercado combina distintos tipos de entidades: aseguradoras tradicionales, compañías con fines de lucro que operan a nivel nacional o como filiales de grupos internacionales; mutuas de seguros, entidades sin ánimo de lucro propiedad de sus propios asegurados, con fuerte presencia histórica en ramos como autos y salud; corredurías de seguros, que asesoran a los clientes y comparan ofertas entre distintas aseguradoras; y reaseguradoras, compañías que asumen parte del riesgo de las aseguradoras primarias y permiten repartir grandes siniestros entre varios actores del mercado.
Principales ramos del sector asegurador español
Entre los segmentos con mayor peso dentro del mercado se encuentran autos, uno de los ramos más tradicionales, con cobertura obligatoria de responsabilidad civil; salud, con pólizas de asistencia médica privada de penetración creciente; multirriesgos, seguros de hogar, comercio e industria frente a daños estructurales; y vida, con productos de ahorro, inversión y protección frente a fallecimiento o invalidez. Cada ramo responde a dinámicas propias de siniestralidad y crecimiento, por lo que su evolución suele analizarse por separado en los informes del sector.s
Quién regula el sector asegurador español
La supervisión está a cargo de la Dirección General de Seguros y Fondos de Pensiones (DGSFP), organismo dependiente del Ministerio de Economía, encargado de velar por la solvencia de las aseguradoras y la protección de los asegurados. A nivel europeo, el sector también debe cumplir con Solvencia II, un marco regulatorio que establece requisitos de capital y gestión de riesgos para las compañías que operan en la Unión Europea.
Preguntas frecuentes sobre el sector asegurador español
¿Es obligatorio contratar un seguro en España?
Depende del riesgo. El seguro de responsabilidad civil de autos es obligatorio por ley, mientras que otros como el de hogar o salud son voluntarios, aunque muy extendidos.
¿Qué diferencia hay entre una aseguradora y una mutua?
La propiedad: una aseguradora tradicional tiene accionistas con fines de lucro, mientras que una mutua pertenece a sus propios asegurados y reinvierte los excedentes en beneficio de estos.
¿Cómo saber si una aseguradora está autorizada para operar en España?
Se puede consultar el registro oficial de entidades que publica la DGSFP, donde figuran todas las compañías habilitadas para operar en el país.
El sector asegurador español combina una larga tradición con un marco regulatorio exigente, lo que lo posiciona entre los mercados más consolidados de Europa. Para entender el rol de los asesores dentro de ese mercado, te puede interesar nuestra nota sobre intermediario de seguros.
Te puede interesar: Aseguradoras extranjeras en España: Zurich, Axa y Generali lideran beneficios