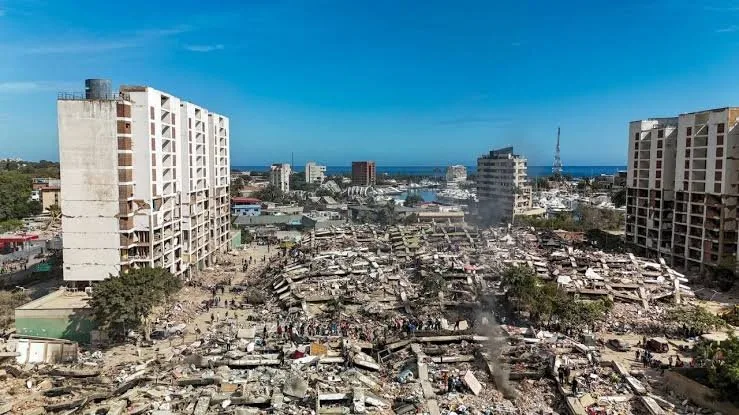

Terremoto en Venezuela: el 24 de junio de 2026, dos terremotos separados por 39 segundos —uno de magnitud 7,2 y otro de 7,5— sacudieron el norte de Venezuela con epicentro entre Yaracuy y Catia La Mar. Fue el sismo más fuerte que ha vivido el país desde 1900. Tres meses después, el Gobierno de la presidenta encargada Delcy Rodríguez mantiene su balance oficial en al menos 7.422 muertos y más de 226.000 heridos, con corte al 10 de septiembre. [Seguro de auto obligatorio: dónde es ley y dónde es opcional en Latinoamérica
Esa cifra, sin embargo, cuenta solo una parte de la historia. El último dato oficial sobre desaparecidos —157 personas— es del 25 de junio y nunca volvió a actualizarse, pese a que el Servicio Geológico de Estados Unidos había calculado una probabilidad del 30% de que el número de muertos superara los 100.000. Registros ciudadanos independientes documentaron entre 18.100 y 29.500 personas sin localizar. Del lado del sector asegurador, la Sudeaseg reaccionó rápido en el papel, con circulares para suspender exclusiones y exigir reportes de siniestros, pero el mercado quedó desbordado por un volumen de reclamos para el que nunca estuvo diseñado.
Esa misma distancia entre lo que se anuncia desde arriba y lo que efectivamente llega a la gente es la que atraviesa, a otra escala, el balance del sector tres meses después del sismo.
Circulares de emergencia, sin cifras públicas de pagos
Terremoto en Venezuela: la Sudeaseg emitió dos circulares clave tras el desastre: la SAA-01-0137-2026, del 25 de junio, que instruyó a aseguradoras y empresas de medicina prepagada a inaplicar de forma temporal las cláusulas de exclusión por desastres naturales y a crear canales de atención prioritarios; y la SAA-9-0139-2026, del 21 de julio, que exigió a las compañías reportar el impacto de los sismos sobre su cartera, con dos cortes de entrega, el 5 de agosto y el 30 de septiembre.
A diferencia de lo ocurrido en Colombia tras su propio terremoto de agosto, donde el gremio asegurador (Fasecolda) publica balances semanales con el número exacto de reclamaciones recibidas y montos pagados, en Venezuela no existe todavía un reporte público y consolidado que indique cuántos siniestros del sismo de junio fueron efectivamente indemnizados ni por qué monto. Las circulares de Sudeaseg advierten sanciones para las aseguradoras que no reporten esa información, pero los resultados de esos reportes no se han hecho públicos.
Cobertura baja y trámites que se acumulan
Especialistas del sector consultados en distintos medios coincidieron en que la cobertura contra terremoto rara vez es automática: en pólizas de vehículos suele comercializarse como un anexo opcional que el asegurado debe verificar si contrató, y la contratación de seguros de hogar es, según describieron, críticamente baja en el país. Eso deja a una parte importante de los damnificados fuera de cualquier proceso de reclamo, más allá de cómo lo resuelva cada aseguradora.
El patrón de demoras no se limita al sector asegurador. Reportes de medios venezolanos e internacionales documentaron, en las mismas semanas, reclamos de familias en La Guaira por inspecciones estructurales pendientes durante más de un mes, archivos registrales trasladados a Caracas que frenaron trámites de crédito para reconstrucción, y bancos que redujeron unilateralmente montos de financiamiento ya prometidos. Amnistía Internacional, que entrevistó a 21 personas afectadas en Caracas y La Guaira entre julio y agosto, concluyó que la respuesta institucional llegó tarde y de forma poco coordinada, y advirtió que persiste una deuda pendiente con los damnificados. [Qué cubre y qué no cubre el seguro de hogar en Venezuela].
Terremoto en Venezuela: tres meses después, la deuda del seguro sigue sin cifras completas
El balance combina víctimas, desaparecidos, cobertura aseguradora y la respuesta regulatoria del sector tras el doble sismo del 24 de junio de 2026.
Muertos reportados, según el dato utilizado en la nota, con corte al 10 de septiembre.
Heridos reportados en el mismo corte temporal.
Desaparecidos: último dato oficial citado en la nota, del 25 de junio.
Personas sin localizar registradas por iniciativas ciudadanas citadas en la nota.
La brecha de las cifras
La nota identifica esta cifra como el último dato oficial citado, correspondiente al 25 de junio.
La nota atribuye al USGS una estimación de 30% de probabilidad de que los muertos superaran los 100.000. Es una proyección de riesgo, no un conteo.
Personas sin localizar según registros ciudadanos independientes mencionados en el texto.
Dos circulares de emergencia
La Sudeaseg emitió medidas dirigidas a aseguradoras y empresas de medicina prepagada.
SAA-01-0137-2026
Medida excepcional y temporal para inaplicar exclusiones relacionadas con desastres naturales en salud y accidentes personales y facilitar la atención de afectados.
SAA-09-0139-2026
Solicitud obligatoria de información técnica, financiera y geográfica sobre el impacto de los sismos y sus réplicas en las carteras.
Primer corte
La nota señala este día como uno de los cortes previstos para entregar la información solicitada.
Segundo corte
La circular contempla información actualizada con corte al 30 de septiembre, con entrega posterior.
¿Cuánto pagó el mercado?
La pregunta central de la nota todavía no tiene una respuesta pública consolidada.
Sin total nacional consolidado publicado en la nota.
Sin total nacional consolidado publicado en la nota.
Sin cifra nacional consolidada publicada en la nota.
La ausencia de un consolidado público no significa que no haya habido pagos; impide medirlos nacionalmente con una sola cifra.
La cobertura también limita quién puede reclamar
Seguro de auto
La cobertura por terremoto puede comercializarse como anexo opcional; el asegurado debe revisar su póliza.
Seguro de hogar
La contratación residencial es descrita en la nota como críticamente baja, dejando a muchos damnificados sin cobertura patrimonial.
Trámites acumulados
Inspecciones estructurales, registros, financiamiento y reclamos se sumaron a la presión institucional del desastre.
Un mercado concentrado
Más de la mitad de las primas cobradas estarían concentradas en tres compañías líderes, según el último boletín de Sudeaseg citado en la nota.
La concentración hace que la resolución de reclamos por parte de un grupo reducido de compañías tenga un peso relevante en la experiencia del mercado.
Hacia un nuevo canal de reclamos
La figura está contemplada por la normativa venezolana. En agosto de 2026 Sudeaseg abrió un proceso de capacitación y acreditación para aspirantes.
La nota señala un trabajo conjunto de Sudeaseg y Sundde para mejorar la recepción y gestión de reclamos contra aseguradoras.
Infografía elaborada con los datos y afirmaciones de la nota suministrada. Para contrastar la parte regulatoria se consultaron publicaciones que reproducen información de Sudeaseg sobre las circulares SAA-01-0137-2026 y SAA-09-0139-2026. La circular SAA-09-0139-2026 contempla un corte al 30 de septiembre y una entrega posterior; por eso no se presentan resultados nacionales de pagos como si estuvieran cerrados al 10 de septiembre.
Importante: la cifra de 157 desaparecidos se presenta como “dato oficial citado en la nota”. Fuentes posteriores consultadas reportaron otros registros de desaparecidos, por lo que las cifras no deben tratarse como equivalentes.
Un sector que empieza a ordenar las quejas
En noviembre, Sudeaseg y la Sundde (el organismo de defensa del consumidor) acordaron trabajar juntas para mejorar la recepción de denuncias contra aseguradoras, y adelantaron que las empresas del sector contarán próximamente con la figura de un defensor del asegurado, encargado de atender los reclamos que no reciben respuesta oportuna sobre un siniestro o una póliza. Sudeaseg ya habilitó canales de correo específicos para ese tipo de denuncias, tanto para entidades reguladas como no reguladas.
El mercado asegurador venezolano, además, está altamente concentrado: solo tres compañías líderes reúnen más de la mitad de las primas cobradas en el país, según el último boletín disponible de la propia Sudeaseg. Esa concentración implica que la manera en que un puñado de aseguradoras resuelva sus reclamos por el sismo de junio definirá, en la práctica, la experiencia de la mayoría de los asegurados afectados.
A tres meses del terremoto, sin cifras oficiales de siniestros pagados y con un mecanismo formal de denuncias todavía en construcción, la pregunta de cuántos venezolanos lograron cobrar su seguro tras el sismo del 24 de junio sigue, en gran medida, sin respuesta.
Te puede interesar: En La Guaira no hay seguros que cobrar: 94 de cada 100 familias perdieron todo sin red de protección
La información surge de circulares oficiales de la Sudeaseg.