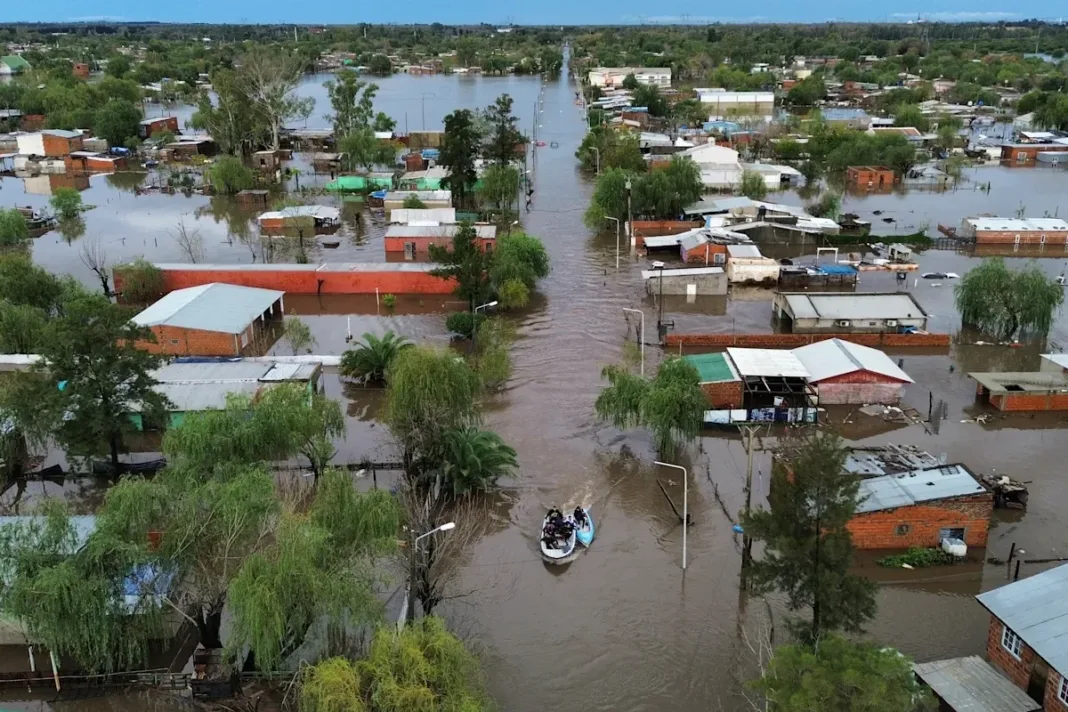

En Argentina, el Súper Niño ya dejó de ser una advertencia. En Concordia, Entre Ríos, el río Uruguay marcó 11,56 metros el 11 de octubre, 50 centímetros sobre la línea de alerta, y las proyecciones indican que podría superar los 13 metros, por encima del nivel de evacuación de 12,50. Para quien tiene [seguro del hogar o del auto](LINK INTERNO 1), la pregunta es concreta: qué cubre la póliza si el agua llega.
Te puede interesar: [AXA México llamó a sus asegurados a reforzar la prevención ante el huracán Rachel]
Qué anticipa el SMN y qué hace el Estado
Súper Niño: el Servicio Meteorológico Nacional (SMN) informó que entre octubre y diciembre hay mayor probabilidad de lluvias más fuertes de lo normal en gran parte del país, sobre todo en el Litoral. El informe trimestral da más del 55% de probabilidad de lluvias por encima de lo normal en Misiones y Corrientes, y en partes de Formosa, Chaco y Santa Fe. Los pronósticos ubican el pico del fenómeno alrededor de diciembre.
La Agencia Federal de Emergencias activó el Plan de Coordinación Federal ENOS 2026/2027, que abarca ocho jurisdicciones (Corrientes, Misiones, Formosa, Chaco, Santa Fe, Entre Ríos, Buenos Aires y la Ciudad de Buenos Aires) y seguirá operativo hasta el segundo semestre de 2027. El antecedente más citado es el Niño de 1997-1998, que provocó graves anegamientos en la Mesopotamia.
Qué advierten las consultoras de riesgo
Aon publicó el informe «El Niño 2026 LATAM: Gestión de Riesgos y Resiliencia», que ubica a agronegocios, transporte e infraestructura entre los sectores más expuestos en Argentina para la temporada 2026/2027. A diferencia de otras regiones de América Latina, donde El Niño trae sequía, en el Cono Sur la señal dominante es el aumento de las lluvias. Entre sus recomendaciones figuran revisar las pólizas vigentes, evaluar seguros paramétricos, invertir en mitigación e implementar alertas tempranas.
Marsh, otra firma de corretaje, también advirtió por el impacto de un Súper Niño. Recomendó analizar escenarios catastróficos, revisar los programas de seguros y armar planes de continuidad del negocio, y señaló que en Argentina persiste una brecha entre lo que las empresas creen tener asegurado y lo que sus pólizas cubren.
El campo: demanda anticipada y seguros paramétricos
Desde el lado del productor, hay movimiento. Juana Capdepont, gerente de Agro de DDN Brokers, escribió en una columna que el mercado muestra una reacción anticipada: llegaron pedidos de cotización antes de lo habitual, hay confirmaciones adelantadas para cultivos de fina y más solicitudes del adicional de vientos. Según Capdepont, las compañías operan con tasas y premios similares a los de la campaña anterior, con ajustes puntuales en zonas de alta siniestralidad o donde el año Niño eleva el riesgo.
La novedad regulatoria llegó en julio. La Resolución SSN 315/2026 incorporó los seguros paramétricos al Reglamento General de la Actividad Aseguradora: la indemnización se activa cuando un índice objetivo, como las precipitaciones, alcanza el valor fijado en la póliza, sin acreditar el daño. El pago debe hacerse dentro de los quince días corridos desde que se verifica el parámetro. Cada plan necesita una autorización particular de la SSN, con estudio técnico y validación de un actuario independiente. [ seguro agrícola]
La norma no se diseñó solo para este fenómeno, y su alcance práctico llegará con el tiempo. Capdepont sostiene que el paso institucional sienta las bases para que en las próximas campañas haya herramientas paramétricas para sequías, inundaciones y excesos hídricos. La resolución prohíbe además comercializarlos en seguros de personas, como vida, salud y accidentes personales.
Qué cubre el seguro del auto y del hogar
En el auto, las pólizas de terceros completo y todo riesgo suman protección ante inundación y granizo, pero no de manera uniforme: en terceros completo, la inundación puede tener límites o quedar atada a una destrucción total. La Ley de Seguros exige comunicar el siniestro dentro de los tres días de conocido el hecho, y la SSN indica que la aseguradora tiene 30 días para expedirse sobre el pago una vez reunida la información pedida.
En el hogar, conviene controlar el valor asegurado del edificio y del contenido, y si la póliza incluye granizo, vendaval, daños por agua e inundación. Hay planes que incluyen la inundación con sublímites específicos. La SSN explica que la cláusula de ajuste se usa cuando la suma asegurada queda por debajo del valor del bien.
Lo que todavía no está claro
Hasta ahora, en lo informado públicamente, la SSN no difundió una medida específica para el Súper Niño. El 8 de octubre, en el Foro Nacional del Seguro NEA, en Resistencia, el superintendente Guillermo Plate insistió en que la solvencia de las aseguradoras es esencial para cumplir con la promesa de pago. Con el pico previsto para diciembre, queda por ver cómo responderán las compañías si los reclamos se concentran en pocas semanas.
La información surge de datos del SMN, la Agencia Federal de Emergencias y la Superintendencia de Seguros de la Nación, y de informes de Aon y Marsh.