


Pasó. Un choque, un robo, una inundación, un incendio. Ya no importa cómo llegaste ahí. Lo que importa ahora es lo que hacés en las próximas horas, porque la prueba se construye en el momento del siniestro — no después.
👉 Te puede interesar: Sí, la IA puede rechazar tu siniestro: qué derechos tenés
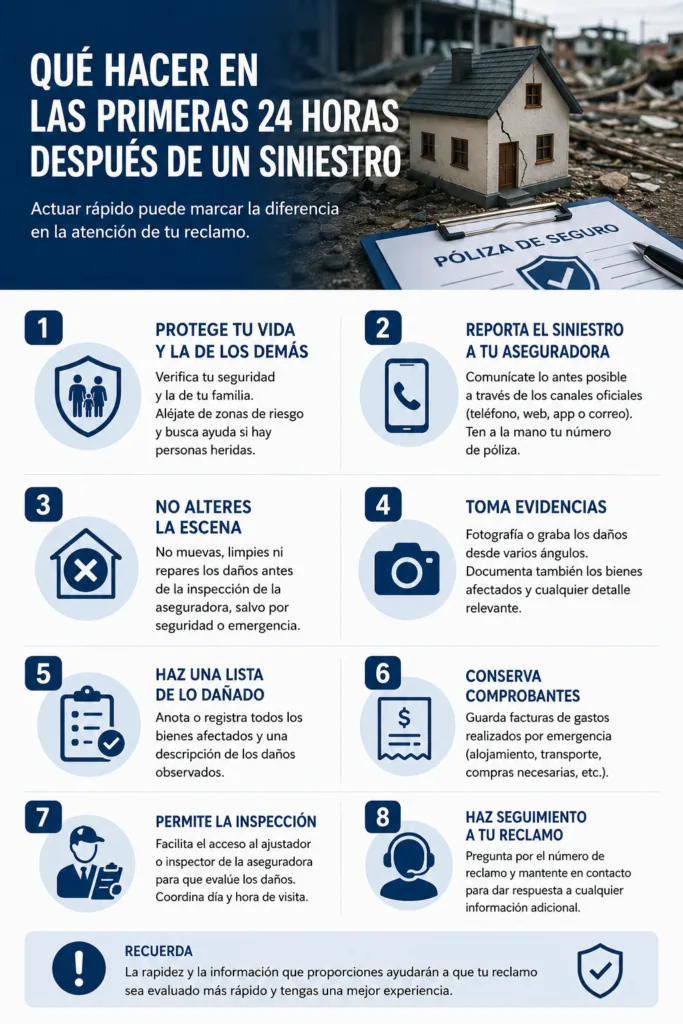
Primero: documentá todo antes de mover nada
Fotografías, video, testigos. Antes de mover el vehículo, antes de limpiar el agua, antes de tirar lo que se rompió. Cuanta más evidencia visual tengás del momento exacto del daño, más difícil le va a resultar a la aseguradora cuestionar lo que pasó.
Anotá fecha y hora exacta, lugar, descripción de lo ocurrido y datos de todas las personas involucradas. Si hay terceros, pedí nombre, documento, teléfono y los datos de su póliza. Si hay testigos, hacé lo mismo.
Segundo: avisá a la aseguradora dentro de las 72 horas
En Argentina, el artículo 46 de la Ley de Seguros 17.418 establece que tenés 72 horas para notificar el siniestro a tu aseguradora. En España, la Ley de Contrato de Seguro fija 7 días como plazo máximo, aunque para accidentes de auto con parte amistoso conviene hacerlo en las primeras 24 a 48 horas. En México, cada póliza puede tener condiciones distintas — revisá el condicionado antes de que pase el tiempo.
No esperes a tener todos los documentos. Avisá primero aunque falte información. Guardar constancia de esa comunicación — un email, un número de caso, una confirmación por escrito — es tan importante como el aviso en sí.
Tercero: andá al médico ese mismo día si hubo lesiones
Si el siniestro involucró lesiones físicas, la atención médica debe ser en las primeras 72 horas. Muchas lesiones, como el latigazo cervical, no se manifiestan hasta horas después. Sin ese primer parte médico, la aseguradora puede cuestionar que las lesiones estén relacionadas con el incidente y rechazar esa parte de la indemnización.
Cuarto: hacé la denuncia policial si corresponde
En casos de robo total del vehículo o cuando hay terceros lesionados, la denuncia policial no es opcional — es el documento que sostiene el reclamo. En Argentina se recomienda hacerla dentro de las primeras 48 horas hábiles. En otros países de América Latina el criterio es similar: cuanto antes, más sólida la prueba.s
Los errores que más caro cuestan
No ir al médico a tiempo es el primero. Después aparece aceptar la primera oferta de la aseguradora sin revisarla — muchas veces es un adelanto, no el monto final. También es frecuente olvidar registrar los gastos extras: alojamiento temporal si la vivienda quedó inhabitable, reparaciones de emergencia, transporte. Esos gastos también son reembolsables si guardás los recibos.
Y el más silencioso: firmar el finiquito antes de confirmar que los daños están bien tasados. Una vez firmado, es muy difícil reclamar daños adicionales que aparezcan después.
Cuánto tiempo tiene la aseguradora para responder
En España, tiene 40 días desde la comunicación del siniestro para realizar un pago mínimo, y 3 meses para resolver la indemnización total antes de incurrir en mora. En Argentina, el artículo 56 de la Ley de Seguros establece 30 días desde que recibe la información completa para pronunciarse sobre el derecho a indemnización. Si no lo hace en ese plazo, el siniestro se considera aceptado.
Si la aseguradora rechaza el reclamo, debe comunicarlo por escrito con los motivos en un plazo máximo de 7 días desde que conoce la causa. Si los plazos se vencen sin respuesta, tenés derecho a reclamar intereses de mora.s
→Galicia Seguros presentó su propuesta de valor 2026 para organizadores y brokers con foco en crecimiento conjunto
La información surge de la Ley de Contrato de Seguro de España, la Ley de Seguros 17.418 de Argentina, Mapfre, III Insurance Information Institute y Vélez Ortiz Correduría (2025-2026).


