
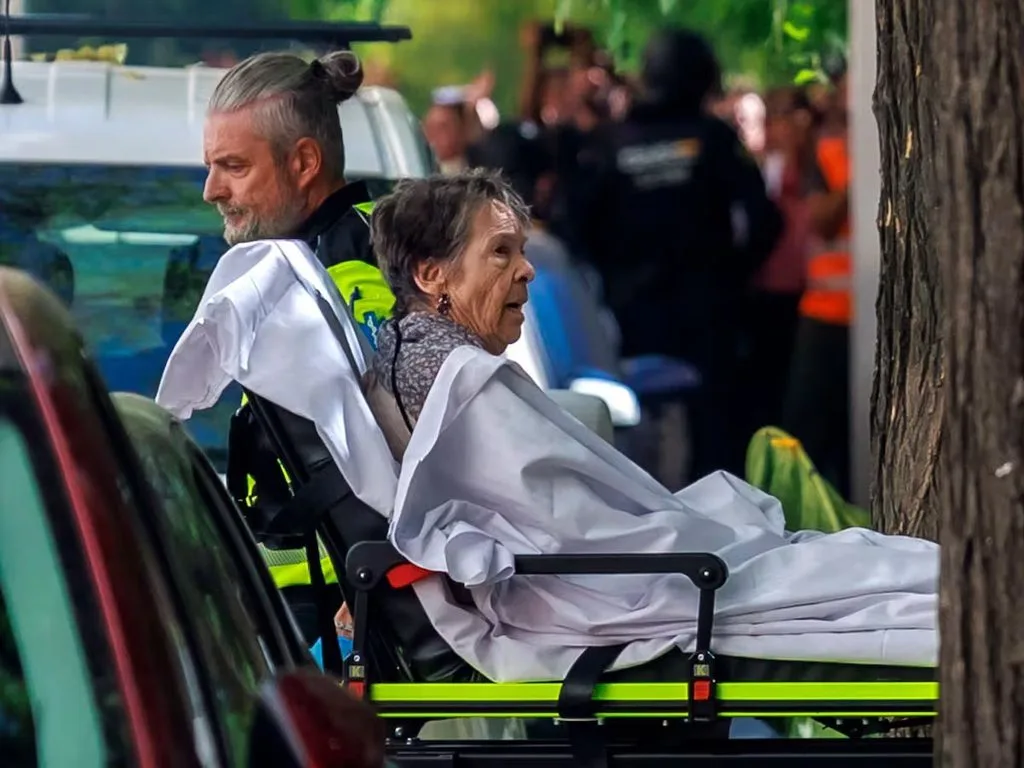
El miércoles 23 de septiembre, una mujer de 87 años salió desahuciada del piso de Madrid donde vivía desde 1956. Maricarmen Abascal fue ingresada en el hospital Gregorio Marañón y murió allí el 7 de octubre, quince días después. Su caso fortaleció las protestas por la vivienda y llevó al Gobierno a aprobar dos decretos, que el Congreso tumbó, según la agencia EFE. Tras ese rechazo, el Ejecutivo convocó elecciones generales para el 29 de noviembre. Queda un frente menos visible: el del seguro de impago de alquiler, el producto que muchas aseguradoras venden a los propietarios y que está ligado al desahucio por impago. Para ubicar el mercado, puede revisar nuestra nota sobre el sector asegurador español.
Qué pasó con Maricarmen
Abascal vivía con un contrato de renta antigua en el número 46 de la calle Alcalde Sainz de Baranda, en el distrito de Retiro. La empresa Urbagestión Desarrollo e Inversión SL compró la vivienda en 2018 por unos 240.000 euros, según El Español, y ejecutó el desahucio tras ocho años de conflicto judicial. La compañía, administrada por los abogados Ricardo y Fernando Alonso, defiende que actuó dentro del marco judicial. Además, rechaza que se la califique de fondo de inversión o “fondo buitre” y se presenta como una pequeña empresa.
Las versiones sobre la negociación difieren. Urbagestión sostiene que nunca exigió subir la renta del contrato existente y acusa al Sindicato de Inquilinas de dificultar un acuerdo. La defensa de Abascal afirma que la empresa fijó en 1.650 euros el precio para que permaneciera con un nuevo contrato, y el Sindicato asegura que intentó negociar durante todo el proceso. La empresa reclama, además, 10.000 euros al Sindicato por haberla llamado “fondo buitre”.
Días después del desalojo, representantes de ambas partes acordaron, con la mediación del Ayuntamiento de Madrid, que Abascal pudiera volver a su casa. Sin embargo, ella permaneció hospitalizada hasta su muerte.s
Qué cambia con los nuevos decretos
seguro de impago de alquiler: el Consejo de Ministros aprobó el 6 de octubre dos nuevos decretos: el Real Decreto-ley 29/2026, en vigor desde el 8 de octubre, y el 28/2026, que entraría en vigor el 15 de noviembre si se convalida. Como las Cortes están disueltas, debe convalidarlos la Diputación Permanente. El preámbulo del primero menciona expresamente el caso de Abascal.
El texto suspende hasta 2030 los desahucios de personas vulnerables sin alternativa habitacional. Además, crea una “enervación extraordinaria”: si un inquilino vulnerable debe rentas, la Administración tiene dos meses para ofrecer una vivienda o pagar la deuda; si no lo hace, queda como deudora. Los propietarios personas físicas o dedicados al alquiler asequible recibirían compensaciones, con un tope que cubre la renta dejada de percibir, los suministros impagados y las costas.
Votaron en contra de los decretos anteriores, el 2 de octubre, el PP, Vox, Junts y UPN, y en el segundo también el PNV y Coalición Canaria. Un análisis publicado por El Liberal sostuvo que las medidas habrían reducido aún más la oferta de alquiler, mientras que activistas acusaron al Congreso de favorecer a los fondos. El propio decreto cita datos del Consejo General del Poder Judicial según los cuales los lanzamientos por ejecuciones hipotecarias cayeron casi 70% entre 2019 y 2025 frente a 2013-2018, aunque defiende que hace falta más protección.
Dónde aparecen las aseguradoras
El seguro de impago de alquiler protege al propietario, no al inquilino: la aseguradora paga las rentas que este deje de abonar, durante un plazo que va de 6 a 24 meses según la compañía, y cubre la defensa jurídica. ARAG indica en su producto que cubre los impagos siempre que exista un juicio de desahucio, y el seguro Hogar Alquiler Propietario de Mutua Madrileña incluye asistencia legal por desahucio. Según comparadores del sector, también lo comercializan Mapfre, Allianz, Caser, DAS y Santalucía, además de Mutua de Propietarios.
Las cifras de mercado más recientes que pude localizar son de 2023 y las dio Grupo Mutua Propietarios, parte interesada: unas 330.000 viviendas aseguradas y 100 millones de euros en primas, con un potencial de 650 millones. La compañía señaló entonces que el 85% de las viviendas de alquiler pertenece a particulares y atribuyó el crecimiento de la demanda a las novedades legislativas que, a su juicio, debilitan la posición del propietario. No localicé cifras sectoriales más recientes de UNESPA o ICEA sobre este ramo.
La Ley de Arrendamientos Urbanos ya limitaba las garantías adicionales a la fianza a dos mensualidades en los contratos de hasta cinco años (siete si el arrendador es persona jurídica), y los tribunales no han sido uniformes sobre si el inquilino puede pagar el seguro, según la OCU. El nuevo decreto va más lejos: de acuerdo con El Economista e idealista, el arrendador no podrá exigir al inquilino que contrate un seguro de impago de renta u otra cobertura análoga. Esa misma redacción figuraba en el decreto 26/2026 y estuvo vigente solo el 1 de octubre, según Selectra, antes de que el Congreso lo derogara.
Hay otro cambio con efecto indirecto. El decreto traslada a la Administración parte del costo del desahucio de vulnerables, ya sea pagando la deuda del inquilino o compensando al propietario. Cómo encaja eso con las pólizas de impago, que pagan cuando hay un procedimiento judicial, no lo aclara ninguna de las fuentes consultadas. Hasta donde pude comprobar, ni UNESPA ni las aseguradoras mencionadas han fijado una posición pública sobre el decreto.
El paquete toca al sector por otra vía: crea el Seguro Individual de Ahorro a Largo Plazo Financia Europa, con aportaciones de hasta 10.000 euros anuales, al menos 30% en renta variable y activos elegidos por la aseguradora, y modifica la Ley 20/2015 de supervisión de aseguradoras, según el índice del BOE.
Lo que falta por saber
Ninguna de las fuentes consultadas vincula a una aseguradora con el caso de Abascal, y tampoco se sabe si Urbagestión tenía contratado un seguro de impago. Tampoco hay datos públicos sobre cuántas aseguradoras serían grandes tenedores de vivienda a efectos del decreto. Además, el futuro de las medidas depende de la convalidación y de las elecciones del 29 de noviembre.
Mientras llega esa respuesta, el seguro de impago de alquiler queda en el centro de una pregunta más amplia: quién asume el riesgo de un alquiler que no se paga, el propietario, la aseguradora o la Administración. Para elegir con asesoramiento en esa decisión, puede consultar la nota sobre el intermediario de seguros.
Te puede interesar: Intermediario de seguros: qué es y cuáles son sus funciones
La información surge del texto consolidado del Real Decreto-ley 29/2026 (BOE), con datos de La Moncloa, EFE, El Español, El Economista, idealista, Selectra, la OCU y el Colegio de Mediadores de Seguros de Madrid.