


Históricamente pensamos el seguro automotor en Argentina desde una lógica relativamente simple: existe un vehículo, el vehículo puede causar daños y, por lo tanto, aseguramos el vehículo. Y eso tuvo sentido.
El problema es que el mundo cambió y el sistema no.
Hoy el riesgo ya no depende solamente del auto. Depende de la persona, su conducta, el contexto de uso, la tecnología, la movilidad compartida y la interacción permanente con terceros. Sin embargo, seguimos operando con una arquitectura aseguradora diseñada para un modelo de movilidad propio del siglo pasado.
📌 Te puede interesar: Penetración de seguros en América Latina: por qué no crece aunque el mercado lo pide
Por qué el seguro automotor en Argentina necesita cambiar de raíz
La consecuencia de esa brecha es concreta: primas cada vez más altas, litigiosidad creciente, fraude, informalidad, conflictos de cobertura y una regulación que sigue pensando más en «la cosa riesgosa» que en el verdadero comportamiento del riesgo.
Porque jurídicamente hay algo importante que el sistema actual representa de manera incompleta. La responsabilidad civil tiene dos grandes fuentes. La primera es la responsabilidad subjetiva, que nace de la conducta humana: culpa, negligencia, imprudencia, acción u omisión. La segunda es la responsabilidad objetiva, que nace del riesgo creado: la utilización de una cosa riesgosa o el desarrollo de una actividad peligrosa.
El sistema argentino sobrerrepresenta la segunda y subrepresenta la primera. En otras palabras: aseguramos correctamente el vehículo como fuente objetiva de riesgo, pero integramos muy poco a la persona, su conducta, su historial y su exposición real al riesgo.
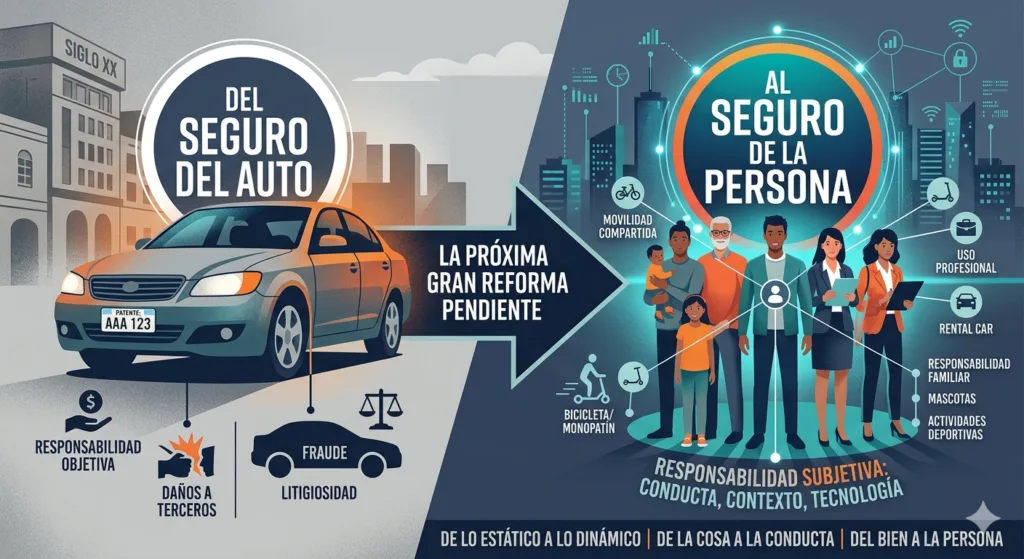
¿Y si el futuro fuera la Responsabilidad Civil Integral de la Persona?
Tal vez llegó el momento de discutir algo distinto. La propuesta no consiste en eliminar el seguro automotor en Argentina bajo el sistema obligatorio, sino en evolucionarlo. Se trataría de construir un sistema híbrido: mantener un piso obligatorio asociado al vehículo, pero incorporar una cobertura portable asociada a la persona. Una especie de Responsabilidad Civil Personal Integral.
Eso implicaría que la cobertura siga a la persona cuando maneja su auto, cuando usa un vehículo alquilado, cuando conduce un auto laboral, cuando utiliza movilidad compartida, cuando circula en bicicleta, monopatín o incluso frente a otros riesgos cotidianos. Además, permitiría construir coberturas modulares: responsabilidad familiar, mascotas, actividades deportivas, movilidad alternativa, drones, inmuebles, actividades recreativas y múltiples riesgos modernos que hoy aparecen fragmentados o directamente sin cobertura eficiente.
Esto no es teoría futurista. En Estados Unidos ya existen esquemas de «non-owner car insurance», donde la cobertura se vincula al conductor aunque no sea propietario de un vehículo. En Reino Unido avanzan modelos de «pay as you drive» y sistemas crecientemente asociados al comportamiento individual. Europa, por su parte, todavía mantiene una lógica más vinculada al vehículo, pero incluso allí empiezan a aparecer coberturas personales complementarias asociadas a movilidad flexible.
La tendencia es clara: el seguro migra del objeto a la persona
La dirección del mercado apunta hacia lo mismo: de lo estático a lo dinámico, del objeto a la conducta, del bien a la persona. Y ese cambio además podría mejorar muchas de las distorsiones actuales: mejor segmentación, incentivos a buena conducta, menos subsidios cruzados injustificados, menos conflictos de cobertura, menor litigiosidad y productos más accesibles y personalizados.
Porque hoy muchas personas pagan pólizas rígidas pensadas para una realidad que ya no existe.
El debate de fondo, por lo tanto, no es técnico. Es conceptual. ¿El seguro automotor en Argentina debe seguir siendo solamente una obligación burocrática para circular? ¿O puede convertirse en una verdadera herramienta moderna de administración integral de riesgos personales?
Tal vez la próxima gran reforma aseguradora no consista solamente en cambiar artículos viejos. Tal vez consista en aceptar algo mucho más profundo: que el riesgo ya no gira exclusivamente alrededor del vehículo. Gira alrededor de las personas.
→ Seguro de hogar en Argentina: qué cubre, qué no cubre y cuándo es obligatorio


