


¿Cuánto debería pagar por mi seguro de vida? ¿Cuánto capital necesito asegurar? Son dos preguntas distintas y la mayoría de la gente las confunde. La primera tiene que ver con el precio de la póliza. La segunda, con cuánto dinero necesitaría tu familia si vos faltaras. Esta guía responde las dos.
👉 Te puede interesar: ¿Se puede tener más de un seguro de vida al mismo tiempo?
La fórmula que usan las aseguradoras para fijar el precio
Cuando una aseguradora calcula cuánto vas a pagar por tu seguro de vida, no inventa el número. Lo calcula con una fórmula actuarial basada en estadísticas de mortalidad.
La fórmula básica es: Prima = Capital asegurado × Tasa de mortalidad + Gastos de gestión + Margen comercial
La tasa de mortalidad sale de tablas actuariales oficiales que cada país tiene — en España se usan las tablas PASEM2020, en otros mercados existen tablas equivalentes — y varía según la edad. A los 30 años ronda el 0,6 por mil. A los 45, el 2 por mil. A los 55, supera el 4 por mil. Cuanto mayor la probabilidad estadística de fallecer en un año determinado, más alta la prima.
Qué factores mueven el precio hacia arriba o hacia abajo
No todos pagan lo mismo por el mismo capital asegurado. Los factores que más influyen son cuatro: edad, estado de salud, profesión y hábitos.
La edad es el factor principal. Cuanto más joven contratás el seguro de vida, más baja la prima, porque la probabilidad estadística de fallecer en el corto plazo es menor. El estado de salud pesa tanto como la edad: enfermedades preexistentes, antecedentes familiares y resultados de exámenes médicos elevan el riesgo percibido por la aseguradora.
La profesión también importa. No es lo mismo trabajar en una oficina que en una actividad de riesgo físico. Y los hábitos —fumar, beber con frecuencia, practicar deportes extremos— pueden aumentar la prima de forma significativa. Ser fumador, por ejemplo, puede elevar el costo entre un 30% y un 100% respecto a un no fumador del mismo perfil.s
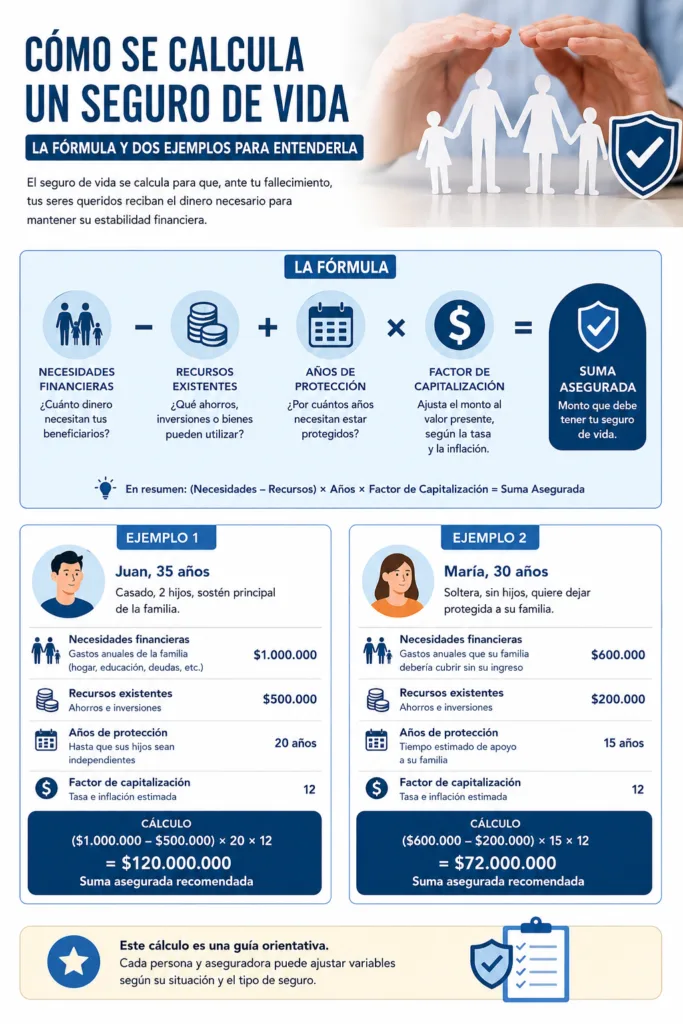
Cuánto capital necesitás asegurar: la otra cuenta
Acá está la pregunta que realmente importa para la mayoría de la gente. No cuánto vas a pagar, sino cuánto capital dejarías asegurado.
Hay dos métodos reconocidos. El más simple es el multiplicador de ingresos: multiplicar tu salario anual neto por un número entre 10 y 15. Si ganás 25.000 dólares al año, el capital recomendado estaría entre 250.000 y 375.000 dólares.
El segundo método, más preciso, es la fórmula de necesidades:
Capital necesario = (Deudas + Gastos futuros + Educación de los hijos) − Ahorros e inversiones actuales
Un ejemplo práctico: una familia con una hipoteca de 120.000 dólares, gastos anuales de 18.000 dólares durante 10 años y ahorros de 30.000 dólares calcularía así: 120.000 + 180.000 − 30.000 = 270.000 dólares de capital recomendado.
Un ejemplo completo, de punta a punta
Tomemos el caso de una persona de 35 años, no fumadora, con una hipoteca de 150.000 dólares a 20 años. Para calcular el capital necesario: suma la hipoteca pendiente, los gastos familiares proyectados y resta los ahorros disponibles. Si esa familia tiene 20.000 dólares ahorrados, el capital recomendado rondaría los 200.000 a 250.000 dólares.
Con ese capital definido, el precio de la prima dependerá de la edad, la salud y los hábitos de esa persona. Para un perfil estándar de 35 años sin condiciones de salud relevantes, la prima mensual para un capital de 100.000 dólares suele ubicarse en un rango accesible, que crece proporcionalmente si el capital aumenta.
Por qué conviene calcularlo bien antes de contratar
Asegurar de más significa pagar una prima más alta de la necesaria. Asegurar de menos deja a la familia con un respaldo insuficiente justo cuando más lo necesita. La fórmula de necesidades es más precisa que el multiplicador simple porque toma en cuenta la situación real de cada familia, no un número genérico.
Antes de contratar, lo más recomendable es calcular el capital necesario con la fórmula de necesidades, comparar el precio entre varias aseguradoras para el mismo capital, y revisar qué coberturas adicionales conviene sumar según la etapa de vida en la que estés.
La información surge de análisis de Segurosvida.online


