Seguro de vida: qué es y para qué sirve

¿Qué pasaría con tu familia si mañana dejaras de generar ingresos? Es una pregunta incómoda, pero es exactamente la que responde un seguro de vida. No es un producto para ricos ni para personas mayores — es una herramienta concreta para proteger a quienes dependen de vos económicamente.

📌 Te puede interesar: Seguro de retiro: qué es, cómo funciona y por qué cada vez más personas lo contratan

En América Latina, la penetración del seguro de vida sigue siendo baja. Según la Federación Interamericana de Empresas de Seguros (FIDES), la región tiene una de las tasas más bajas del mundo en este tipo de cobertura, a pesar de que los hogares con un solo ingreso representan una porción significativa de las familias latinoamericanas.

Qué es un seguro de vida y cómo funciona

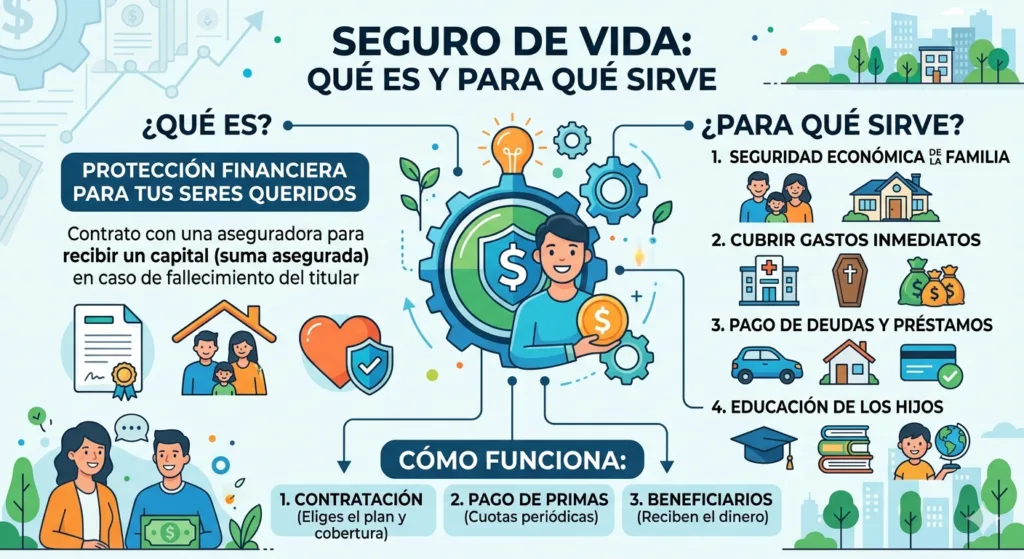
Un seguro de vida es un contrato entre una persona y una aseguradora. La persona paga una prima periódica —mensual o anual— y a cambio la aseguradora se compromete a pagar una suma determinada a los beneficiarios designados en caso de fallecimiento. Algunos productos también cubren invalidez total y permanente, lo que lo hace útil incluso antes de que ocurra una muerte.

Existen dos grandes tipos. El seguro de vida temporal cubre por un período definido —por ejemplo, 10 o 20 años— y es el más accesible en términos de costo. El seguro entera cubre de por vida y en muchos casos acumula un valor en efectivo que se puede rescatar. La elección entre uno y otro depende del objetivo: protección pura o protección con componente de ahorro.
Cuándo tiene sentido contratarlo

El momento más importante para contratar un seguro es cuando hay personas que dependen económicamente de uno: hijos, pareja, padres. También cuando se tiene una deuda significativa —un crédito hipotecario, por ejemplo— cuyo pago recaería sobre la familia en caso de fallecimiento.

Cuanto antes se contrata, más bajo es el costo de la prima. Las aseguradoras calculan el precio en función de la edad y el estado de salud al momento de la contratación. Esperar años no solo aumenta el riesgo de quedar sin cobertura en ese período, sino que encarece el producto de forma considerable.

Para quienes también piensan en el largo plazo, combinar un seguro de vida con un seguro de ahorro para el retiro es una estrategia que cubre dos momentos críticos: la muerte prematura y la vejez sin ingresos suficientes.La información de referencia sobre seguros en la región está disponible en el sitio de la Federación Interamericana de Empresas de Seguros (FIDES).

Caliente esta semana

Sabadell Seguros explicará su modelo de retención de clientes en un webinar

La aseguradora presentará el 22 de octubre cómo usa...

Fitch: terremoto de Colombia no pondrá en riesgo las calificaciones de las aseguradoras

Los daños superan los 30 billones de pesos colombianos. Sin embargo, la agencia internacional de calificación determinó que el reaseguro actúa como principal mitigante y protege la solidez financiera del sector.

Las aseguradoras mexicanas activaron protocolos ante el huracán Polo categoría 5

AMIS confirmó que Colima, Jalisco, Michoacán, Guerrero y Oaxaca concentran la mayor parte de los inmuebles asegurados en la zona de impacto. Los seguros de daños, automóviles y agropecuarios son los ramos más expuestos.

Temas

Sabadell Seguros explicará su modelo de retención de clientes en un webinar

La aseguradora presentará el 22 de octubre cómo usa...

Fitch: terremoto de Colombia no pondrá en riesgo las calificaciones de las aseguradoras

Los daños superan los 30 billones de pesos colombianos. Sin embargo, la agencia internacional de calificación determinó que el reaseguro actúa como principal mitigante y protege la solidez financiera del sector.

Las aseguradoras mexicanas activaron protocolos ante el huracán Polo categoría 5

AMIS confirmó que Colima, Jalisco, Michoacán, Guerrero y Oaxaca concentran la mayor parte de los inmuebles asegurados en la zona de impacto. Los seguros de daños, automóviles y agropecuarios son los ramos más expuestos.

Plan Seguro consolidó su liderazgo en salud individual en México

Plan Seguro cerró el primer semestre de 2026 con una calificación de Moody's ratificada en AA-.mx y el 90.5% del mercado de salud individual en México, según datos de AMIS.

A tres meses del terremoto en Venezuela, miles de reclamos de seguros siguen represados

Tres meses después del doble sismo del 24 de junio, las aseguradoras venezolanas procesan miles de reclamos sin que exista todavía una cifra oficial de cuántos siniestros fueron pagados.

La Guaira cumplió tres meses del terremoto sin cifra oficial de desaparecidos

A tres meses del terremoto en La Guaira, Venezuela, el balance oficial de fallecidos sigue en 6.509. El número de desaparecidos no se actualiza desde agosto. Amnistía Internacional y Provea denuncian falta de transparencia y ausencia de un plan de reconstrucción.

Sanitas: la estrategia de expansión internacional detrás de su crecimiento récord

Sanitas cerró 2025 con 3.228 millones de euros en ingresos, un 12% más que el año anterior, mientras avanza en su estrategia de expansión internacional a través de Bupa Europe & LatinAmerica, con presencia directa en más de media docena de países de la región.

Madrid lanza su propio «hub» para competir con Miami y Londres por los grandes riesgos de Latinoamérica

Aseguradoras y corredores anunciaron la creación del Madrid Reinsurance Hub, un centro permanente para captar la colocación de grandes riesgos empresariales de proyectos latinoamericanos, en el cierre de la primera edición de la Madrid Reinsurance Week.
spot_img

Artículos relacionados

Categorias populares