
Seguro de salud en Venezuela: la salud privada funciona con un instrumento que la mayoría conoce por sus siglas: el HCM. Hospitalización, Cirugía y Maternidad. Tres palabras que resumen la cobertura que separa a quien puede acceder a una clínica privada de quien depende de un sistema público en crisis.
En 2026, con costos médicos en alza, inflación persistente y un sistema público que no alcanza para cubrir la demanda, contratar un seguro de salud en Venezuela dejó de ser un lujo para convertirse en una decisión de protección básica. El mercado respondió con más opciones, más rangos de precio y más flexibilidad. Pero también con más confusión sobre qué cubre cada plan y cuál conviene.
📌 Te puede interesar:
Quántico activó su red de asistencia médica en la Isla de Margarita
Los planes arrancan desde 15 dólares al mes para coberturas básicas de emergencia, y llegan hasta más de 100 dólares mensuales para coberturas amplias con sumas aseguradas de hasta 15.000 dólares anuales. La diferencia entre un plan y otro no siempre es obvia al leer el contrato. Por eso vale la pena entender primero qué cubre el HCM estándar antes de comparar precios.s
Qué cubre un seguro de salud en Venezuela y qué no
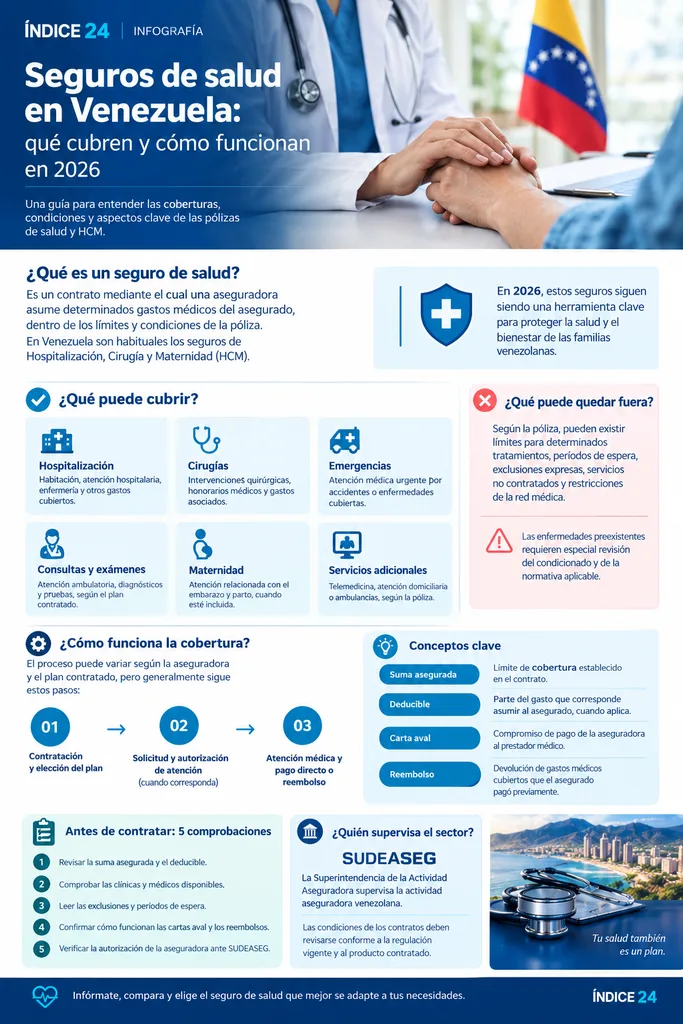
El HCM estándar cubre cuatro grandes áreas. La hospitalización — habitación, enfermería, medicamentos durante la internación y gastos administrativos del centro clínico. La cirugía — honorarios del cirujano, anestesia, sala de operaciones y todos los gastos quirúrgicos. La maternidad — parto natural o cesárea, control prenatal y atención del recién nacido según el plan. Y las emergencias — atención de urgencias, estabilización y traslado si corresponde.
Las coberturas adicionales — que no siempre vienen incluidas en el plan base — son farmacia ambulatoria, odontología, oftalmología, medicina domiciliaria y cobertura internacional. Estas pueden contratarse como extensiones de la póliza base o venir incluidas en los planes premium según la aseguradora.
Lo que casi ningún HCM cubre por defecto son las enfermedades preexistentes declaradas al momento de contratar. Si al firmar la póliza el asegurado declaró hipertensión, diabetes o cualquier condición crónica, esa condición generalmente queda excluida de la cobertura durante un período de carencia o definitivamente, según las condiciones del contrato. Ese es el punto más importante que revisar antes de firmar.
Las principales aseguradoras de seguros de salud en Venezuela en 2026
El mercado venezolano de HCM tiene varias opciones con perfiles distintos. Seguros Caracas es considerada una de las mejores en cobertura y servicio — y también una de las más premium en precio. Mercantil Seguros ofrece planes flexibles, amplia red de clínicas y buena reputación en pagos. Mapfre Venezuela tiene opciones con cobertura internacional y coberturas adicionales como odontología. Seguros Constitución es fuerte en el segmento colectivo empresarial. Estar Seguros, Pirámide, Oceánica, Internacional de Seguros e Hispana de Seguros completan la oferta del mercado con distintos rangos de suma asegurada y precio.
Los planes individuales pueden contratarse desde 44 dólares al mes con sumas aseguradas de 5.000, 10.000 o 15.000 dólares. Los planes básicos de emergencia arrancan desde 15 dólares mensuales con coberturas más limitadas pero accesibles para un mercado donde el ingreso laboral promedio ronda los 273 dólares al mes.
HCM individual, familiar o empresarial: cuál conviene según la situación
El HCM individual requiere declaración de salud y puede tener exclusiones por preexistencias. Es la opción para quien no tiene acceso a un plan colectivo y quiere protección propia.
El HCM familiar cubre al titular y a su grupo familiar bajo una sola póliza. El costo por persona suele ser más bajo que contratando pólizas individuales separadas, y la cobertura de maternidad es especialmente relevante en este formato.
El HCM empresarial — también llamado colectivo — es el que contratan las empresas para sus empleados. Tiene ventajas claras: generalmente no requiere declaración de salud individual, tiene mejores coberturas que los planes individuales equivalentes y menores costos por la escala del grupo. Es el formato donde las aseguradoras pueden ofrecer condiciones más competitivas.
Qué revisar antes de contratar un seguro de salud en Venezuela
Cuatro puntos concretos que marcan la diferencia entre una póliza útil y una que decepciona cuando se necesita:
La suma asegurada anual — el monto máximo que cubre la póliza por año. En Venezuela, donde una hospitalización compleja puede superar los 5.000 dólares, una suma de 10.000 o 15.000 es más adecuada que una de 5.000.
La red de clínicas — que incluya los centros médicos más cercanos y de mayor confianza en la zona donde vive el asegurado. Una póliza con buenas condiciones pero red reducida puede no servir cuando se necesita.
El deducible — el monto que paga el asegurado de su bolsillo antes de que active el seguro. Un deducible bajo implica prima más alta y viceversa. La decisión depende de la capacidad de absorber gastos imprevistos.
Las exclusiones específicas — especialmente las preexistencias declaradas y los períodos de carencia para enfermedades nuevas. Leer ese capítulo del contrato antes de firmar puede evitar sorpresas al momento del siniestro.
Conoce más sobre el mercado asegurador en Venezuela y América Latina
La información surge de Doctores.com.ve, SegurosLAM, SegurosVenezuela.com, SegurosLibres y Gerentesis.