Argentina: Seguros en Mendoza y la cobertura ante inundaciones en autos y viviendas

El impacto de los fenómenos climáticos ha cambiado las coberturas de seguros en Mendoza. Si bien el granizo es un riesgo contemplado en muchas pólizas, los daños por inundaciones dependen del tipo de contrato. En los seguros vehiculares, la cobertura suele estar incluida, mientras que en viviendas y comercios se ofrece como un adicional.

En el caso de los autos, la mayoría de las aseguradoras contemplan daños por inundación, especialmente si el siniestro provoca destrucción total. La compensación varía según el nivel de agua que haya ingresado al vehículo. Se indemnizan desde averías parciales hasta la pérdida total, incluyendo daños por objetos arrastrados por la corriente, como escombros o árboles caídos.

Para viviendas, comercios y consorcios, la cobertura por inundaciones suele ser opcional. Su activación depende de la póliza contratada y la declaración de bienes realizada al momento de firmar el seguro. En general, se contemplan daños en estructuras, techos y ciertos objetos, aunque la indemnización no siempre cubre la totalidad de las pérdidas.

La importancia de revisar la cobertura antes de un siniestro

A la hora de elegir un seguro, es clave evaluar los riesgos a los que están expuestos los bienes asegurados. En el caso de los autos, existen opciones que van desde la responsabilidad civil obligatoria hasta seguros contra todo riesgo con franquicia. Para los hogares, contar con una cobertura ante desastres naturales puede significar una inversión clave en protección.
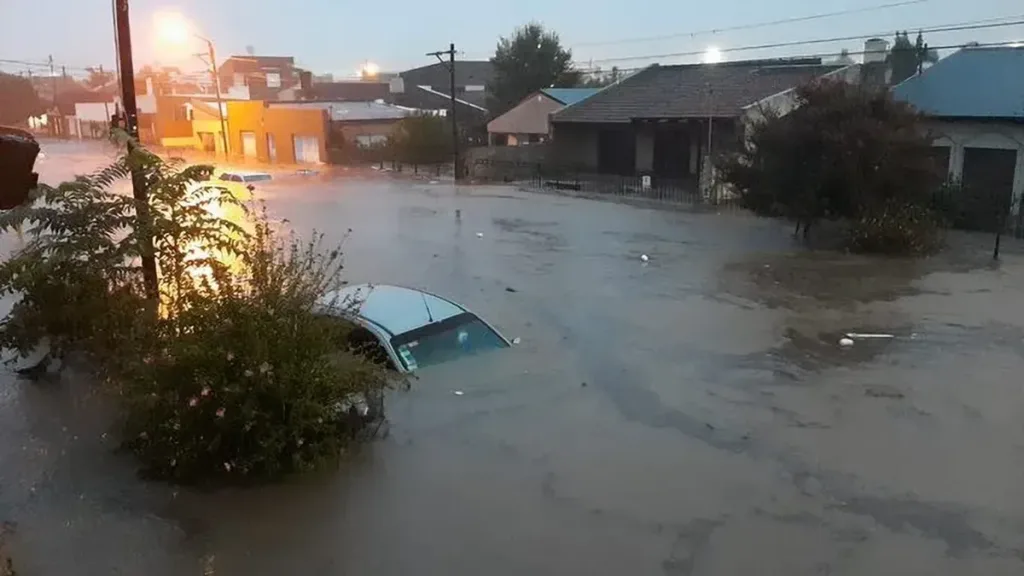
En Mendoza, donde los eventos climáticos han generado pérdidas considerables en los últimos años, muchas compañías ofrecen coberturas específicas para mitigar el impacto de tormentas severas. No todas las pólizas incluyen automáticamente inundaciones, por lo que es recomendable verificar los términos del contrato y evaluar si es necesario agregar este tipo de protección.

Además, las aseguradoras suelen exigir ciertos requisitos para hacer efectiva la cobertura. En autos, pueden solicitar pruebas de que el daño ocurrió en un contexto de inundación generalizada y no por negligencia del conductor. En viviendas, se evalúa el estado previo del inmueble y si existían medidas de prevención adecuadas.

Ante un panorama de lluvias intensas y crecientes riesgos climáticos, contar con un seguro que contemple inundaciones puede marcar la diferencia a la hora de afrontar pérdidas. Revisar las condiciones del contrato y asesorarse con expertos es fundamental para evitar inconvenientes al momento de un reclamo.

Con información de: diariomendoza

Caliente esta semana

AMIS confirmó que sigue negociando con Diputados la regulación de las pólizas de gastos médicos

La AMIS dialoga con la Cámara de Diputados sobre el dictamen que regularía el costo de las pólizas de gastos médicos y pidió que hospitales y laboratorios participen en la discusión.

APADEA pidió reportar de inmediato los daños del terremoto a las aseguradoras en Panamá

El gremio recordó que el seguro por terremoto en Panamá depende de lo que diga cada póliza y recomendó reportar incluso los daños que parezcan menores que el deducible.

Seguros de salud en Venezuela: qué cubren y cómo funcionan en 2026

El HCM — Hospitalización, Cirugía y Maternidad — es el seguro médico más contratado del país. Los planes arrancan desde 15 dólares al mes y cubren desde emergencias hasta partos. Esto es lo que incluye, lo que excluye y cómo elegir el que corresponde.

Temas

AMIS confirmó que sigue negociando con Diputados la regulación de las pólizas de gastos médicos

La AMIS dialoga con la Cámara de Diputados sobre el dictamen que regularía el costo de las pólizas de gastos médicos y pidió que hospitales y laboratorios participen en la discusión.

APADEA pidió reportar de inmediato los daños del terremoto a las aseguradoras en Panamá

El gremio recordó que el seguro por terremoto en Panamá depende de lo que diga cada póliza y recomendó reportar incluso los daños que parezcan menores que el deducible.

Seguros de salud en Venezuela: qué cubren y cómo funcionan en 2026

El HCM — Hospitalización, Cirugía y Maternidad — es el seguro médico más contratado del país. Los planes arrancan desde 15 dólares al mes y cubren desde emergencias hasta partos. Esto es lo que incluye, lo que excluye y cómo elegir el que corresponde.

Desahucios y aseguradoras: qué cambia para el seguro de impago de alquiler tras el caso Maricarmen

El decreto aprobado después del desahucio de Maricarmen Abascal reabre el debate sobre las garantías del alquiler y, según la prensa económica, impide exigir al inquilino un seguro de impago, un producto que venden Mapfre, Allianz, ARAG y Mutua de Propietarios, entre otras.

Quántico Servicios de Asistencia activó su red operativa en la Isla de Margarita para aseguradoras y compañías de asistencia

La empresa con presencia en cinco países desplegó en Nueva Esparta médico a domicilio, atenciones ambulatorias y gestión integral de casos con Contact Center propio. Es la primera red de asistencia con estructura de control y validación activa en la isla.

Liderar cerca, escuchar en serio y dar lugar a decidir

En muchas organizaciones todavía se considera poco habitual que...

Prof Seguros: se conoció la orden de liquidación forzosa tras 146 pedidos de quiebra

La liquidación de Prof Seguros fue dispuesta por el juez Sebastián Sánchez Cannavó, según informó la noche del domingo el abogado penalista y periodista judicial Gabriel Iezzi; los acreedores podrán verificar créditos hasta el 15 de febrero de 2027.

Fubon y Cathay superaron a Zurich en capitalización bursátil, según GlobalData

GlobalData ubicó a las asiáticas de vida al alza entre las mayores aseguradoras del mundo, mientras UnitedHealth cayó 12,7% y Zurich retrocedió 9,8% en el tercer trimestre.
spot_img

Artículos relacionados

Categorias populares