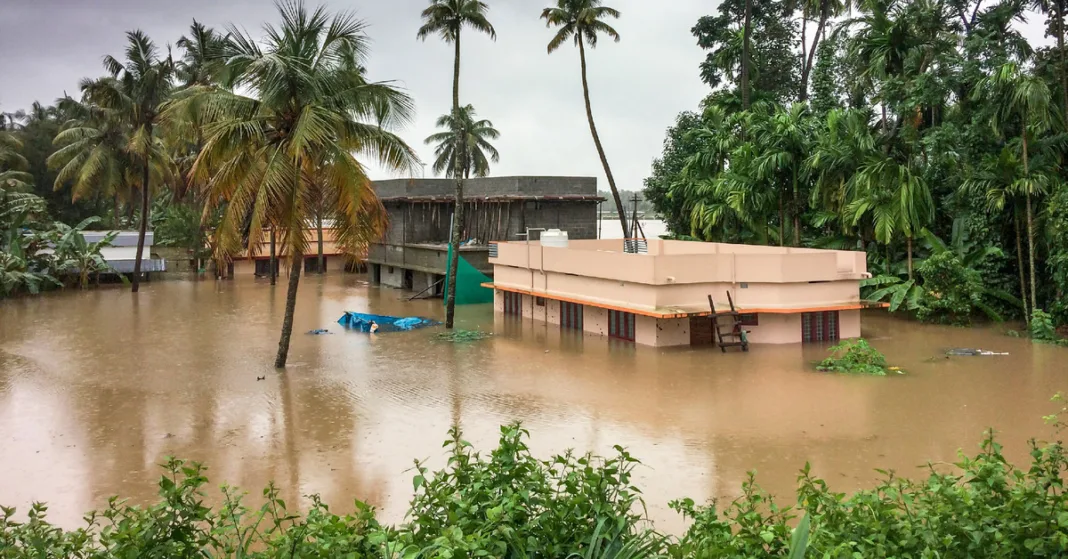

Las aseguradoras mexicanas cubrieron 79.800 millones de pesos en daños por fenómenos de este tipo durante los últimos diez años, de los cuales casi el 73% correspondió solo a ciclones. Ese dato, difundido por el sector asegurador, resume por qué entender esta cobertura no es un detalle menor para quien vive en una zona expuesta.
Los riesgos hidrometeorológicos son los fenómenos naturales relacionados con el agua y las condiciones atmosféricas que pueden ocasionar daños materiales y, en algunos casos, pérdida de vidas humanas. Dentro de esta categoría entran huracanes, tormentas tropicales, lluvias intensas, inundaciones, desbordamientos de ríos, granizadas y vientos tempestuosos. Para ver cómo reaccionan las aseguradoras cuando uno de estos eventos está en curso, podés revisar nuestra nota sobre AXA México llamó a sus asegurados a reforzar la prevención ante el huracán Rachel.
Qué cubre un seguro contra riesgos hidrometeorológicos
Esta cobertura suele proteger contra daños ocasionados por vientos intensos —incluidos los generados por huracanes y tormentas tropicales—, lluvias e inundaciones por desbordamiento o acumulación de agua, granizo que puede afectar techos, vehículos y estructuras, y marejadas u oleaje en zonas costeras expuestas a ciclones. Conviene revisar siempre las condiciones particulares de cada póliza, ya que algunas compañías excluyen ciertos eventos o establecen límites según la zona geográfica del bien asegurado.
Quiénes deberían considerar esta cobertura
Resulta especialmente relevante para hogares ubicados en zonas costeras o cercanas a ríos con historial de desbordamiento, negocios que podrían sufrir pérdidas por interrupción de actividad tras una tormenta, propietarios de vehículos en regiones con temporada de huracanes o granizadas frecuentes, y empresas del sector agropecuario, cuya producción depende directamente de las condiciones climáticas.
Cómo se activa la cobertura ante un evento climático
Las aseguradoras suelen definir parámetros técnicos para activar el pago de una indemnización, como la velocidad sostenida del viento registrada por organismos meteorológicos oficiales o la categoría del fenómeno según escalas internacionales. Una vez ocurrido el evento, el asegurado debe reportar el siniestro y, en muchos casos, un equipo de evaluación de daños visita la zona afectada para determinar el alcance de la cobertura.
Preguntas frecuentes sobre riesgos hidrometeorológicos
¿Un seguro básico de hogar incluye automáticamente esta cobertura?
No siempre. En muchos casos se contrata como cobertura adicional o endoso dentro de la póliza, por lo que conviene confirmarlo directamente con la aseguradora.
¿Qué documentos se necesitan para reclamar un siniestro de este tipo?
Por lo general se solicita identificación, póliza vigente, evidencia fotográfica de los daños y, en algunos casos, un reporte oficial del fenómeno emitido por la autoridad meteorológica correspondiente.
¿El seguro cubre filtraciones menores o cortes de luz?
Depende de la póliza. Algunas coberturas incluyen daños indirectos como filtraciones o cortocircuitos derivados de lluvias, mientras que otras se limitan a daños estructurales mayores.
Entender el alcance de los riesgos hidrometeorológicos permite tomar decisiones más informadas a la hora de proteger un patrimonio, sobre todo en regiones donde los fenómenos extremos se repiten cada temporada. Para profundizar en el rol de quienes acompañan ese proceso, te puede interesar nuestra nota sobre intermediario de seguros.
Te puede interesar: Aseguradoras se preparan ante huracán Polo: más de un millón de viviendas protegidas