
Una familia que compara tres presupuestos de seguro de hogar y termina eligiendo el más barato, sin revisar qué excluye cada póliza, es uno de los escenarios más comunes donde interviene —o debería intervenir— un intermediario de seguros. Esa figura es la que, en teoría, evita que el precio termine pesando más que la cobertura real.
Un intermediario de seguros es la persona o entidad que actúa como enlace entre una compañía aseguradora y quien busca contratar una póliza, ya sea un particular, una familia o una empresa. Su función principal es asesorar sobre las coberturas disponibles, comparar opciones y acompañar todo el proceso, desde la contratación hasta la gestión de un eventual siniestro. Si querés ver un ejemplo de un posible siniestro y entender qué cubre exactamente una de las coberturas más consultadas, podés revisar nuestra nota sobre AXA México llamó a sus asegurados a reforzar la prevención ante el huracán Rachel.
Tipos de intermediario de seguros: agentes y corredores
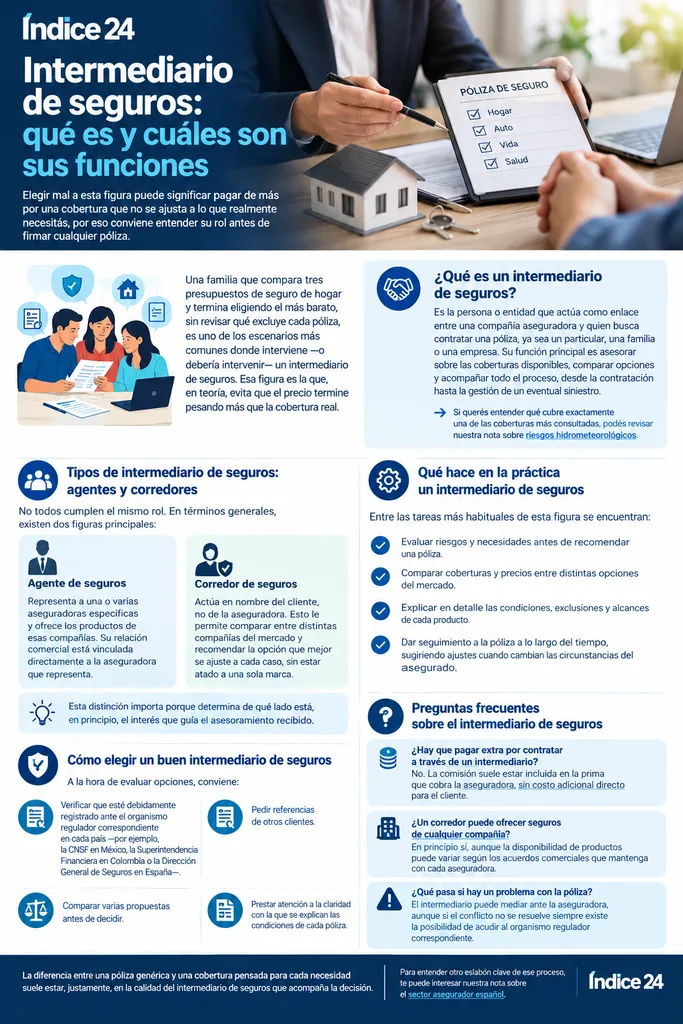
No todos cumplen el mismo rol. En términos generales, existen dos figuras principales:
- Agente de seguros: representa a una o varias aseguradoras específicas y ofrece los productos de esas compañías. Su relación comercial está vinculada directamente a la aseguradora que representa.
- Corredor de seguros: actúa en nombre del cliente, no de la aseguradora. Esto le permite comparar entre distintas compañías del mercado y recomendar la opción que mejor se ajuste a cada caso, sin estar atado a una sola marca.
Esta distinción importa porque determina de qué lado está, en principio, el interés que guía el asesoramiento recibido.s
Qué hace en la práctica un intermediario de seguros
Entre las tareas más habituales de esta figura se encuentran evaluar riesgos y necesidades antes de recomendar una póliza, comparar coberturas y precios entre distintas opciones del mercado, y explicar en detalle las condiciones, exclusiones y alcances de cada producto. También acompaña la gestión de siniestros, actuando como intermediario ante la aseguradora en caso de reclamos, y da seguimiento a la póliza a lo largo del tiempo, sugiriendo ajustes cuando cambian las circunstancias del asegurado.
Cómo elegir un buen intermediario de seguros
A la hora de evaluar opciones, conviene verificar que la persona o empresa esté debidamente registrada ante el organismo regulador correspondiente en cada país —por ejemplo, la CNSF en México, la Superintendencia Financiera en Colombia o la Dirección General de Seguros en España—, ya que eso garantiza un marco de supervisión para el asegurado. También conviene pedir referencias, comparar varias propuestas antes de decidir y prestar atención a la claridad con la que se explican las condiciones de cada póliza.
Preguntas frecuentes sobre el intermediario de seguros
¿Hay que pagar extra por contratar a través de un intermediario?
No. La comisión suele estar incluida en la prima que cobra la aseguradora, sin costo adicional directo para el cliente.
¿Un corredor puede ofrecer seguros de cualquier compañía?
En principio sí, aunque la disponibilidad de productos puede variar según los acuerdos comerciales que mantenga con cada aseguradora.
¿Qué pasa si hay un problema con la póliza?
El intermediario puede mediar ante la aseguradora, aunque si el conflicto no se resuelve siempre existe la posibilidad de acudir al organismo regulador correspondiente.
La diferencia entre una póliza genérica y una cobertura pensada para cada necesidad suele estar, justamente, en la calidad del intermediario de seguros que acompaña la decisión. Para entender otro eslabón clave de ese proceso, te puede interesar nuestra nota sobre sector asegurador español.
Te puede interesar: Convención Internacional de Seguros 2026