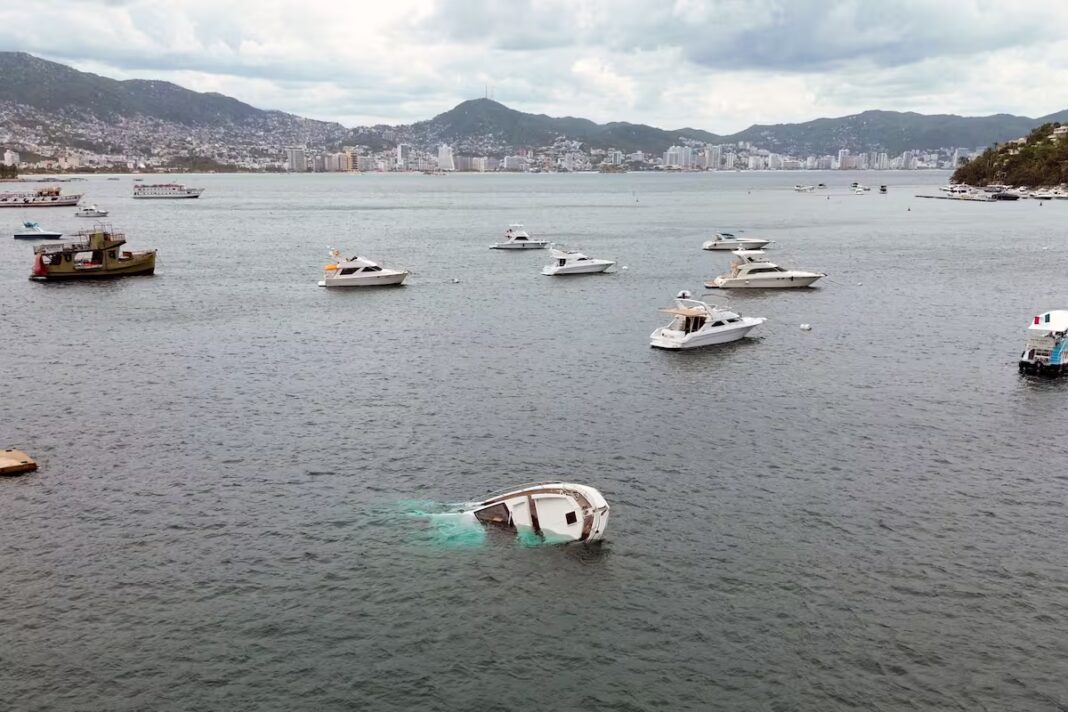

Antes de que el huracán Polo tocara tierra, el sector asegurador mexicano ya estaba en posición de respuesta. La Asociación Mexicana de Instituciones de Seguros — AMIS — activó sus protocolos de contingencia ante la llegada del ciclón de categoría 5 y confirmó que más de un millón de viviendas en los estados de Colima, Jalisco, Michoacán, Guerrero y Oaxaca cuentan con algún tipo de protección aseguradora.
El huracán Polo es el ciclón más intenso que amenaza el Pacífico mexicano en lo que va de 2026. La categoría 5 implica vientos superiores a 250 kilómetros por hora y capacidad de destrucción total de estructuras mal construidas. Para el sector asegurador, ese nivel de intensidad activa los protocolos más exigentes de respuesta.
📌 Te puede interesar:
Seguro de hogar vs. seguro de alquiler: cuál necesitas según tu situación
Los ramos más expuestos son daños — que incluye vivienda y comercio —, automóviles y seguros agropecuarios. AMIS pidió a los asegurados que, ante cualquier daño, reporten su siniestro de inmediato a través de los canales digitales habilitados por cada compañía y que documenten los daños con fotografías antes de iniciar cualquier reparación.
El protocolo de contingencia de AMIS también contempla la habilitación de centros de atención especiales en las zonas afectadas, la extensión de plazos para presentación de documentación y la agilización de los procesos de peritaje para evitar los cuellos de botella que se registraron tras el terremoto de Colombia en agosto.s
Huracán Polo: más de 1,2 millones de viviendas aseguradas en cinco estados
La AMIS informó que Colima, Jalisco, Michoacán, Guerrero y Oaxaca concentran cerca de seis millones de viviendas, de las cuales 1 millón 214 mil cuentan con seguro.
Viviendas aseguradas en las cinco entidades mencionadas por AMIS.
Viviendas que concentran Colima, Jalisco, Michoacán, Guerrero y Oaxaca.
Polo alcanzó la máxima categoría de la escala Saffir-Simpson.
Promedio nacional de aseguramiento de vivienda citado por AMIS.
¿Dónde está la protección aseguradora?
Los datos publicados por AMIS muestran diferencias importantes entre las cinco entidades expuestas.
Colima
Jalisco
Michoacán
Guerrero
Oaxaca
¿Qué riesgos hidrometeorológicos puede cubrir un seguro?
Las coberturas dependen de las condiciones y amparos contratados en cada póliza.
Vientos intensos
Daños provocados por vientos asociados al fenómeno.
Lluvias
Afectaciones derivadas de precipitaciones intensas.
Inundaciones
Daños relacionados con inundaciones y desbordamientos.
Granizo
Afectaciones provocadas por granizadas.
Marejadas
Riesgo que puede estar contemplado dentro de los amparos contratados.
Vivienda
La protección concreta depende de la póliza, límites y exclusiones.
¿Qué hacer ante un daño?
Documentar
Fotografiar y grabar los daños siempre que sea seguro hacerlo.
Conservar pruebas
Guardar documentos y evidencias de los bienes afectados.
Reportar
Contactar a la aseguradora mediante sus canales habilitados.
Esperar condiciones seguras
No ingresar a inmuebles dañados hasta que sea seguro.
Los ramos más expuestos
Daños
Viviendas, comercios e inmuebles.
Automóviles
La cobertura depende del tipo de póliza contratada.
Agropecuario
Otro de los ramos expuestos ante fenómenos meteorológicos extremos.
Es el promedio nacional de viviendas aseguradas citado por AMIS. En Oaxaca el porcentaje baja al 5,4%, mientras que Colima alcanza el 58,3%.
Nota editorial: las coberturas concretas dependen de las condiciones, límites, deducibles, exclusiones y amparos contratados en cada póliza.
Qué cubre el seguro de vivienda ante un huracán en México
La cobertura de huracán en las pólizas de vivienda en México no es universal. Depende del tipo de plan contratado y de si el asegurado incluyó el amparo de hidrometeorológicos — que cubre daños por viento, lluvia, inundación y granizo derivados de ciclones.
Las pólizas básicas de daños a inmuebles generalmente incluyen incendio y terremoto como coberturas estándar, pero la cobertura de huracán puede ser un amparo adicional que no todos los asegurados activaron al contratar. Ese es el punto que AMIS recomienda verificar antes de que el fenómeno impacte — porque después de que el siniestro ocurre, no hay posibilidad de ampliar la cobertura.
Para los propietarios de vehículos, el seguro de automóvil con cobertura amplia incluye daños por fenómenos naturales. El seguro de responsabilidad civil básico — el mínimo obligatorio — no cubre daños al propio vehículo causados por un huracán.s
México y los huracanes: el mercado que más crece en seguros catastróficos
El mercado de seguros catastróficos en México creció de forma sostenida en los últimos años, impulsado por una mayor frecuencia de eventos climáticos extremos y por campañas de educación financiera que empujaron a más propietarios a incluir amparos adicionales en sus pólizas.
AMIS proyecta que el número de viviendas aseguradas contra fenómenos hidrometeorológicos seguirá creciendo en las próximas temporadas, aunque el reto de cobertura sigue siendo enorme. La tasa de penetración de seguros de vivienda en México es de apenas el 8% del total de inmuebles del país — la mayoría de los hogares siguen expuestos sin ninguna red de protección financiera.
Conoce más sobre seguros ante catástrofes naturales en América Latina
La información surge de El Universal, AMIS y la Comisión Nacional de Seguros y Fianzas de México.