
Cobrar el sueldo en un banco, pagar desde una billetera, ahorrar en otra plataforma y financiar consumos con un cuarto proveedor: ese comportamiento, que hace poco era la excepción, ya describe a un tercio de los argentinos. Flux IT, compañía de tecnología para el sector financiero, analizó el fenómeno a partir del último Informe de Inclusión Financiera del Banco Central de la República Argentina (BCRA), publicado en abril de 2026. [CAVITUR firmó su primera alianza con el Instituto Universitario de Seguros]. Según ese informe, a diciembre de 2025 había 37,8 millones de personas con cuentas financieras en el país, con un promedio de seis cuentas por titular, frente a 5,1 un año antes.
Un salto que va más allá de abrir más cuentas
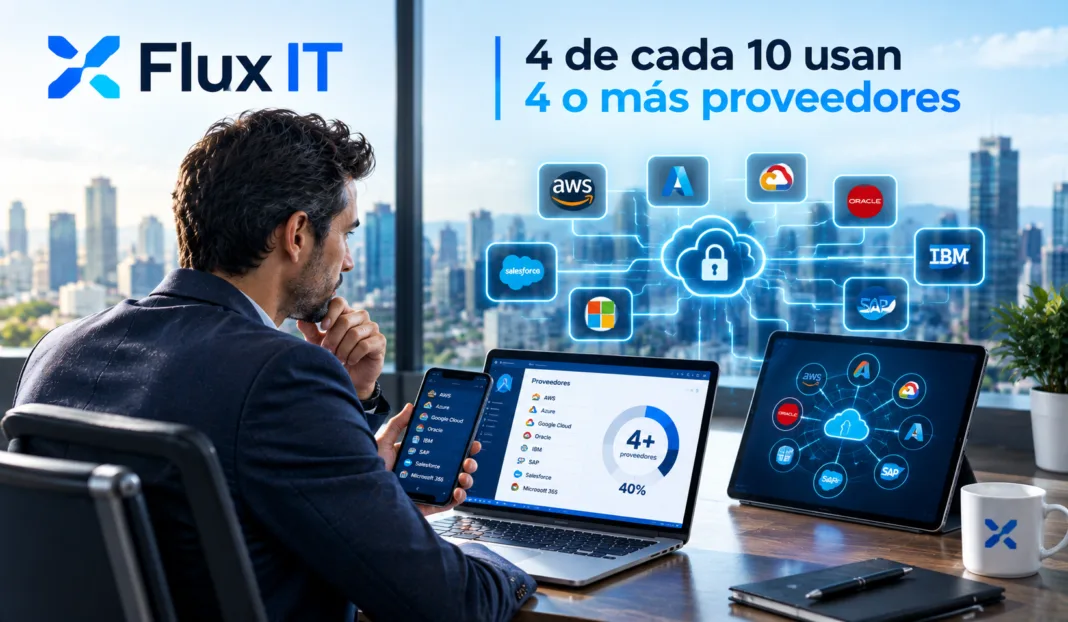
La diversificación no se explica solo por la cantidad de cuentas, sino por cómo las personas las combinan. El 74% de los titulares mezcla cuentas bancarias con cuentas de pago, y el 70% de los usuarios con actividad ya utiliza más de un proveedor financiero. El dato más marcado es el de quienes operan con cuatro proveedores o más: pasaron del 11% al 40% en apenas un año. Para cada institución financiera, sin embargo, esa relación representa solo una porción de la actividad total del cliente, lo que complica la posibilidad de conocerlo por completo.
La infraestructura también se mueve hacia la interoperabilidad
El fenómeno coincide con un cambio regulatorio concreto: desde fines de agosto rige Cobro con Transferencia (CCT), el instrumento impulsado por el BCRA para el cobro recurrente de cuotas de préstamos, que permite operar sobre cuentas bancarias y de pago bajo un esquema interoperable, con consentimiento explícito del usuario. Joaquín Díaz Vélez, Business Manager en Flux IT, planteó que la banca está dejando de funcionar como un sistema aislado para integrarse en experiencias conectadas entre sí, y que el desafío para las organizaciones pasa por integrar sistemas, contexto y decisiones sin perder de vista el consentimiento, la seguridad y el control.
El rol que empieza a jugar la inteligencia artificial
Según Díaz Vélez, contar con más datos no alcanza si la decisión sigue basándose en una imagen incompleta del cliente. El ejecutivo remarcó que el salto ocurre cuando esas señales se interpretan en contexto: no solo qué producto podría necesitar una persona, sino si tiene sentido ofrecérselo en ese momento puntual. Durante 2025, además, casi 17,7 millones de personas que ya formaban parte del sistema financiero abrieron al menos una cuenta nueva, lo que confirma que la fragmentación no responde solo a la llegada de usuarios nuevos, sino también a un cambio de comportamiento de quienes ya estaban bancarizados.
Te puede interesar: [El 43% de las aseguradoras latinoamericanas ya usa inteligencia artificial. Esto es lo que cambió para el cliente]
La información surge de:Banco Central de la República Argentina, Informe de Inclusión Financiera