
Saber cómo contratar un seguro de salud si eres inmigrante en Estados Unidos es una de las primeras urgencias al llegar al país. El sistema de salud estadounidense es mayoritariamente privado y sin cobertura una sola visita a urgencias puede generar una deuda de miles de dólares. En 2026, el panorama cambió con nuevas restricciones a los subsidios federales y modificaciones en los programas estatales, por lo que conocer las opciones actualizadas según tu estatus migratorio es más importante que nunca.S
Te puede interesar: BNP Paribas Cardif: qué dicen los usuarios y qué ofrece en América Latina
Lo primero que debes saber: tienes derechos sin importar tu estatus
Antes de hablar de programas específicos, hay dos derechos que aplican para todos los inmigrantes en EE.UU. sin excepción. Primero, la ley federal EMTALA obliga a todos los hospitales con sala de emergencias a atenderte en caso de emergencia médica, sin importar tu estatus migratorio ni si tienes seguro. Segundo, ningún hospital puede negarte atención de emergencia por no tener documentos. Dicho eso, depender solo de urgencias sin seguro es una trampa financiera: la deuda llega después.
Cómo contratar un seguro de salud si eres inmigrante en Estados Unidos: las tres vías principales
En 2026, las opciones se dividen en tres categorías según tu situación:
1. Marketplace ACA (Healthcare.gov): si tienes estatus legal, puedes acceder al Mercado de Seguros de Salud del gobierno y solicitar subsidios según tus ingresos. El período de inscripción abre del 1 de noviembre al 15 de enero de cada año. Atención: desde 2026, los beneficiarios de DACA ya no son elegibles, y los inmigrantes legales que ganen menos del nivel federal de pobreza tampoco podrán aplicar a partir del 31 de diciembre de 2025. Los refugiados, asilados y titulares de TPS siguen siendo elegibles, pero perderán el acceso a partir del 31 de diciembre de 2026.
2. Programas estatales: estados como California (Medi-Cal), Nueva York (Essential Plan), Illinois y Washington tienen programas propios que cubren a residentes sin importar su estatus migratorio. Algunos han reducido o congelado estos beneficios en 2025-2026 por restricciones presupuestarias, así que conviene verificar directamente con la agencia estatal antes de aplicar.
3. Centros de Salud Comunitarios (FQHC): disponibles en todo el país, ofrecen servicios médicos, dentales y de visión con cobros basados en tus ingresos (sistema de escala deslizante). No requieren documentos y son una opción real para quienes no califican para ningún programa formal.
Guía de Seguro de Salud para Inmigrantes en EE.UU.
Opciones, derechos y el paso a paso para obtener cobertura médica en 2026
⚠ Tienes Derechos Médicos Universales
Bajo la ley federal EMTALA, cualquier sala de emergencias de EE.UU. tiene la obligación legal de atenderte en situaciones críticas, independientemente de tu estatus migratorio o de tu capacidad de pago. Ningún hospital te negará atención urgente, aunque las facturas llegarán después.
Las 3 Vías de Acceso a la Cobertura
1. Marketplace ACA
Portal federal (Healthcare.gov) con subsidios según ingresos. Inscripciones del 1 de nov. al 15 de ene.
Cambios 2026: Excluye beneficiarios de DACA y restringe accesos por debajo del nivel de pobreza.
Solo Estatus Legal2. Planes Estatales
Programas locales financiados por estados como California (Medi-Cal) o Nueva York (Essential Plan).
Nota: Algunos estados han congelado fondos en 2026; verifica con la agencia local antes.
Varía según el Estado3. Centros FQHC
Centros de Salud Comunitarios distribuidos por todo el país que prestan atención médica, dental y de visión.
Cobros regulados bajo un sistema de escala deslizante según tus ingresos demostrables.
Sin Requisitos de EstatusAlternativas Adicionales para Inmigrantes Indocumentados
- Planes Privados Directos: Contratación directa con aseguradoras privadas (ej. Blue Cross Blue Shield) con redes amplias y soporte en español, sin validación migratoria.
- Seguros a Corto Plazo (Short-term): Coberturas limitadas de bajo costo que protegen contra emergencias imprevistas mientras consigues un plan permanente.
- Seguro para Niños (CHIP): Brinda cobertura a los hijos de familias con ingresos medios. Muchos estados utilizan fondos propios para incluir a menores indocumentados.
Paso a Paso para Contratar tu Seguro
Define tus variables: Identifica con precisión tu estatus migratorio actual y las leyes específicas del estado en el que resides para filtrar tus opciones.
Consulta portales públicos: Ingresa a healthcare.gov en español o al sitio web de salud oficial de tu estado para verificar si eres apto para recibir subsidios públicos.
Busca ayuda bilingüe: Si vas por el sector privado, contacta a un corredor de seguros certificado que hable español. Sus servicios de asesoría suelen ser gratuitos.
Evalúa los costos reales: Compara minuciosamente las coberturas y términos antes de firmar. Presta atención a la franquicia (deducible), el copago y las condiciones excluidas.
Anticípate: No esperes a enfermarte. Si compras un seguro privado internacional, ten en cuenta que algunos planes se pueden tramitar incluso desde antes de llegar a EE.UU.
Opciones para inmigrantes sin documento
Cómo contratar un seguro de salud:para quienes no tienen estatus migratorio definido, las alternativas son más limitadas pero existen. Los seguros de salud a corto plazo (short-term health plans) ofrecen cobertura limitada a un precio más accesible que un plan completo, útiles para cubrir emergencias mientras se busca una opción mejor. También existen planes privados que se pueden contratar directamente con aseguradoras como Blue Cross Blue Shield, conocida por su amplia red de médicos y hospitales y sus servicios en español, sin requerir evaluación migratoria previa.
El programa CHIP cubre a los hijos de familias con ingresos medios en todos los estados para niños con estatus legal, y muchos estados también cubren a niños indocumentados con fondos propios.
Lo que cuesta y lo que cubre
El costo mensual de una prima varía según el plan, el estado y los ingresos. Con subsidios del ACA, algunos inmigrantes legales pagan desde cero hasta cifras moderadas al mes. Sin subsidio, un plan privado individual puede oscilar entre 300 y 600 dólares mensuales. Lo que cubre depende del plan: los más completos incluyen hospitalización, urgencias, consultas médicas, medicamentos y atención preventiva. Los de corto plazo suelen excluir condiciones preexistentes y emergencias mayores.S
Te puede interesar: Lo que el seguro de salud no cubre y por qué es importante saberlo antes de contratarlo.
Paso a paso para contratar tu seguro
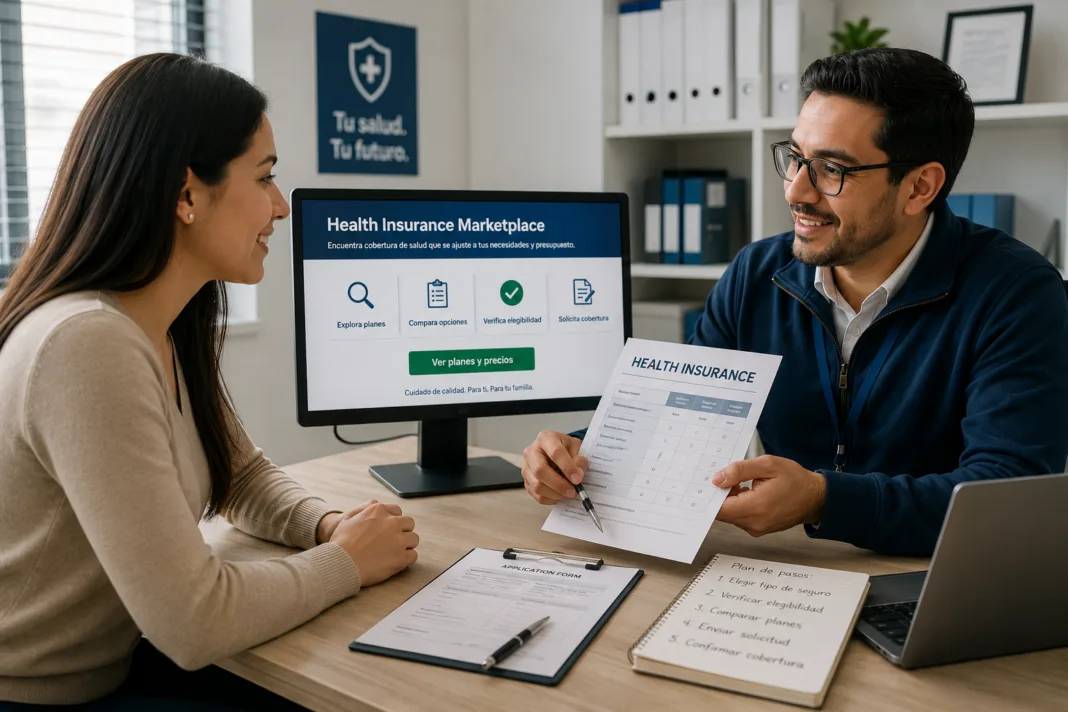
Primero, identifica tu estatus migratorio y el estado donde vives, ya que esos dos factores definen qué opciones tienes. Segundo, visita healthcare.gov en español o el portal de salud de tu estado. Tercero, si no calificas para programas públicos, busca un agente o corredor de seguros certificado que hable español — muchos ofrecen asesoría gratuita. Cuarto, compara coberturas antes de firmar y presta atención a la franquicia (deductible), el copago y los límites de cobertura. Quinto, contrata antes de llegar si es posible: algunos planes privados se pueden adquirir desde fuera de EE.UU.
La información surge de USAHello, InfoHispanos (actualizadas a julio de 2026).