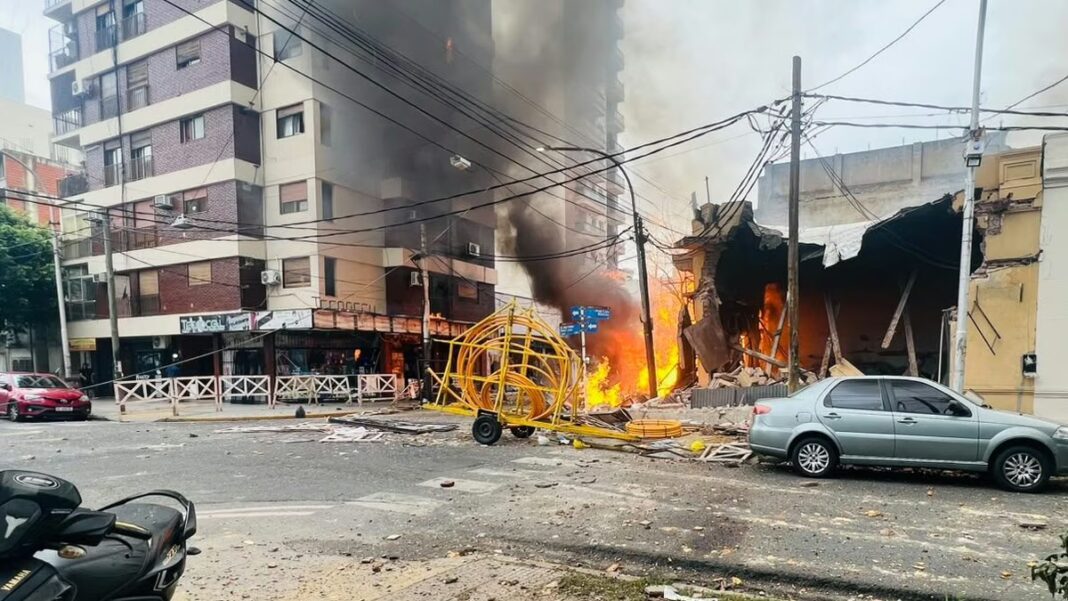

Una explosión en Remedios de Escalada, Argentina, dejó al menos 21 heridos, seis de ellos graves, este viernes 13 de noviembre en el partido bonaerense de Lanús. La fiscal a cargo ordenó detener a dos jerárquicos de Metrogas. Lo confirmó el director de Defensa Civil local, Claudio Arale.
Te puede interesar: Seguro de responsabilidad civil
Qué se sabe de la explosión en Remedios de Escalada
La explosión en Remedios de Escalada ocurrió a media mañana, en la esquina de Coronel Beltrán y Del Valle Iberlucea, en pleno centro comercial. Metrogas hacía obras de renovación de la red. Según el municipio, personal de una empresa tercerizada perforó un caño de media presión. Metrogas confirmó que una máquina rompió una tubería de distribución.
Defensa Civil informó 21 heridos. Seis están graves, internados en el Hospital Interzonal de Agudos Evita; el resto fue derivado al Hospital Arturo Melo y a una unidad sanitaria municipal. El primer comunicado del municipio hablaba de 20 heridos y cinco graves. Arale agregó que otros siete pacientes siguen en observación y que entre seis y ocho ya recibieron el alta.
El estallido destruyó al menos tres comercios, entre ellos una fiambrería de la esquina. Se evacuaron un jardín de infantes, un geriátrico, escuelas linderas, locales y viviendas. Vecinos y comerciantes habían notado un fuerte olor a gas antes de la explosión. Defensa Civil dijo que el fuego ya estaba controlado y que los evacuados en un radio de 100 metros volverían pronto a sus casas.
Detenidos tras la explosión en Remedios de Escalada: qué dice cada parte
Según Arale, los operarios de la contratista avisaron solo a Metrogas, no a los bomberos ni a Defensa Civil, y cuando personal de seguridad se acercó les dijeron que todo estaba controlado. La explosión en Remedios de Escalada llegó minutos después. La fiscal ordenó detener a dos jerárquicos de Metrogas que estaban en el lugar, para determinar qué protocolos se incumplieron. No se difundieron sus nombres ni su situación procesal.
Metrogas sostiene que cumplió los protocolos. Su director de Asuntos Corporativos, Alejandro Di Lazzaro, dijo a TN que una tunelera golpeó un caño con gas durante una obra que se hace sin gas. Según su cronología, el primer aviso llegó a las 9.44, un técnico llegó a las 10.04 y la explosión ocurrió durante la reparación. Fuentes de la empresa dijeron que, según su procedimiento, se llama a los bomberos cuando hay una explosión.
Antecedentes: otro caño de gas roto por una contratista
El episodio tiene un antecedente reciente. En noviembre de 2025, en Caballito, un escape de gas dejó dos heridos y la Ciudad intimó a Edesur y a una contratista de Metrogas. La distribuidora atribuyó la rotura del caño de media presión a una cuadrilla de otra empresa. Ahora la Justicia deberá reconstruir los tiempos de aviso, revisar los protocolos y definir la calificación legal del hecho, que todavía no se informó.
La información surge de LA NACION, con datos de Minuto Uno, Elonce e Infobae. Actualizado el 13 de noviembre de 2026, a las 17.00.
Análisis de seguros
Quién paga los daños de la explosión en Remedios de Escalada lo definirán la Justicia y las pólizas de cada afectado. Hasta ahora no se informó qué seguros tienen Metrogas ni la contratista. Lo que sigue es el marco general que rige en Argentina, no un dictamen sobre este caso.
¿Quién responde por los daños de la explosión en Remedios de Escalada?
Si se confirma que el daño nació de obras sobre la red de gas, rige el artículo 1757 del Código Civil y Comercial. Establece una responsabilidad objetiva por actividades riesgosas: la víctima no necesita probar culpa. La doctrina aclara que ni la autorización administrativa ni el cumplimiento de técnicas de prevención sirven como eximentes.
El artículo 1758 alcanza de forma concurrente al dueño y al guardián y, en una actividad riesgosa, a quien la realiza o se beneficia de ella, por sí o por terceros. Por eso podrían responder tanto la distribuidora como la contratista. Lo decidirá el juez, con las pruebas de la causa.
¿Qué seguro cubre a los comercios y a los vecinos?
Los comerciantes con seguro integral de comercio suelen tener cobertura de incendio, rayo y explosión para el edificio, el contenido y la mercadería. Productos como el que ofrece el Banco Nación suman responsabilidad civil comprensiva, que incluye explosión y gas, y responsabilidad civil de linderos. El monto y las exclusiones dependen de cada póliza.
Los vecinos con seguro del hogar deberían revisar si su póliza cubre incendio y explosión, y denunciar el siniestro cuanto antes. Si algún herido estaba trabajando, en principio corresponde avisar a la ART de su empleador.
¿Pueden los damnificados reclamar directo a la aseguradora?
Sí, con una condición. El artículo 118 de la ley de seguros permite al damnificado citar en garantía al asegurador hasta que la causa se abra a prueba. Los tribunales aclararon que no es una acción directa autónoma: hay que demandar también al asegurado, en este caso la distribuidora o la contratista. Seguro de depósitos: la garantía cuando un banco quiebra
El seguro de responsabilidad civil obliga a la aseguradora a mantener indemne a su asegurado por lo que deba a un tercero, dentro de lo que cubra la póliza. Si el hecho está excluido o supera la suma asegurada, el reclamo recae sobre la empresa.
¿Qué pasa si el comerciante cobra a su aseguradora?
Cuando la aseguradora paga un siniestro, se subroga: los derechos del asegurado contra el responsable pasan a la compañía hasta el monto que abonó (artículo 80 de la ley 17.418). Así, la aseguradora podría reclamar luego a la distribuidora o a la contratista. La subrogación opera con el pago, y el comerciante conserva su reclamo por la parte que no cobró.
Qué puede venir para las empresas
La calificación penal de este hecho todavía no se informó. En la explosión de Villa Devoto, la Justicia porteña investigó por estrago culposo e imputó a cinco personas. En Rosario, tras la explosión de Salta 2141, que dejó 22 muertos, el ente regulador aplicó a Litoral Gas las máximas sanciones económicas. En los reclamos civiles, las pólizas de las empresas y sus sumas aseguradas marcarán hasta dónde responde cada aseguradora.
Este análisis es informativo y no reemplaza el asesoramiento de un abogado o de un productor asesor de seguros. Cada póliza tiene condiciones y exclusiones propias.
La información surge de: LA NACION.