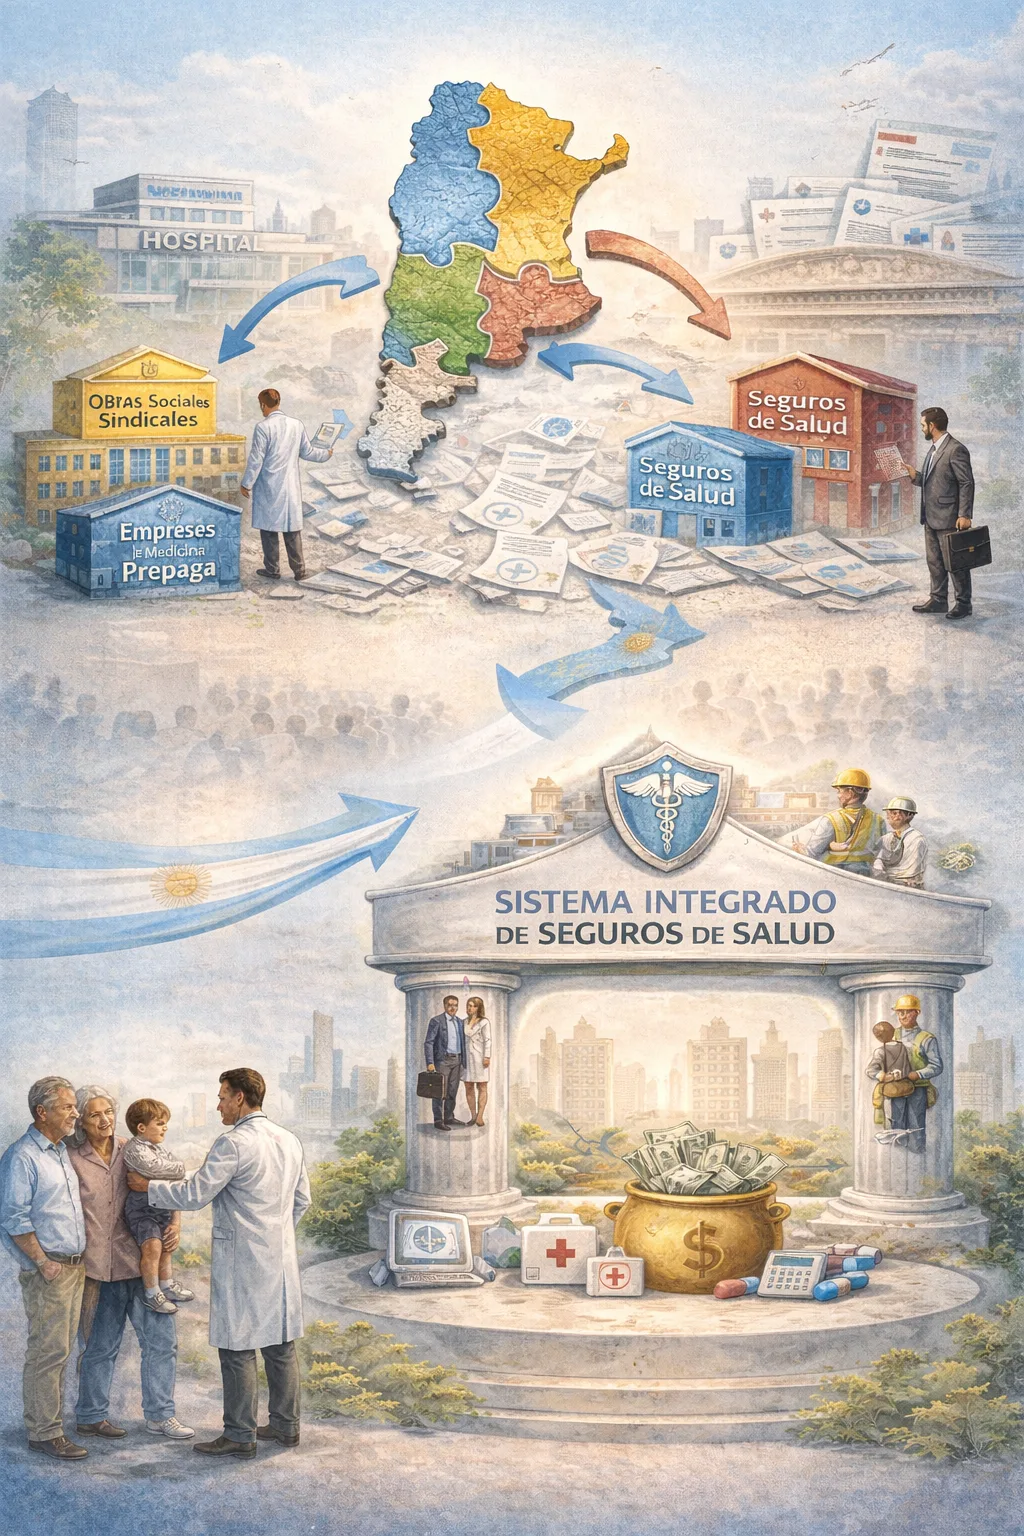
El sistema sanitario argentino presenta una característica estructural poco discutida en el debate público: su profunda fragmentación institucional. Actualmente conviven múltiples subsistemas que operan con marcos regulatorios, esquemas de financiamiento y lógicas de cobertura diferentes:
- obras sociales sindicales
- empresas de medicina prepaga
- seguros de salud
- sistema de riesgos del trabajo
Este entramado genera superposición de coberturas, duplicación de costos administrativos y fuertes asimetrías en la calidad y continuidad de las prestaciones.
Uno de los casos más claros es el de la medicina prepaga.
En la práctica, estas entidades operan bajo una lógica típicamente asegurativa: gestionan riesgo sanitario, estructuran primas y administran redes prestacionales.
Sin embargo, desde el punto de vista jurídico y regulatorio no son consideradas aseguradoras.
Esto implica que no se les exige:
- constitución de reservas técnicas
- márgenes de solvencia equivalentes al sector asegurador
- mecanismos de portabilidad efectiva entre coberturas
El resultado es una anomalía regulatoria: un sistema que opera como seguro, pero sin la arquitectura prudencial propia del negocio asegurador.
También sucede al revés, las cias de seguros de salud no pueden trabajar bajo un esquema prestacional, solo indemnizatorio y no están sujetas a un PMO determinado por la intervención del Estado.
Una alternativa conceptual para abordar esta fragmentación es avanzar hacia un sistema integrado de seguros de salud, estructurado sobre dos pilares principales.
1. Seguro de salud personal
La cobertura sanitaria debería constituirse como un derecho asegurativo personal del individuo, independiente de su relación laboral.
En este esquema, cada persona contaría con una póliza de cobertura médica contratada con una aseguradora de salud regulada bajo principios asegurativos.
Los aportes obligatorios actualmente vinculados al sistema de obras sociales podrían redireccionarse a financiar parcialmente estas coberturas.
El principio central sería la portabilidad del aporte, permitiendo que los recursos sigan al individuo y no a la institución.
2. Seguro de salud laboral
El segundo pilar estaría constituido por las coberturas vinculadas a accidentes y enfermedades laborales.
El sistema de riesgos del trabajo podría integrarse dentro de esta arquitectura, manteniendo su lógica preventiva y reparadora, pero coordinado con el sistema general de cobertura sanitaria.
Las empresas podrían ofrecer seguros colectivos de salud para sus trabajadores, complementando la cobertura individual.
Fondo de compensación de riesgos
Para evitar problemas de selección adversa y garantizar continuidad de cobertura en patologías de alto costo, el sistema podría incorporar un fondo de compensación de riesgos sanitarios.
Este fondo compensaría a las aseguradoras que asumen tratamientos de alta severidad o larga duración, permitiendo competencia entre prestadores sin penalizar a los pacientes con enfermedades preexistentes.
Beneficios del modelo
Un sistema integrado de seguros de salud permitiría:
- introducir competencia regulada entre prestadores
- mejorar la transparencia en costos y financiamiento
- garantizar continuidad de cobertura independientemente de la situación laboral
- reducir incentivos a la judicialización
- fortalecer la solvencia técnica de los operadores sanitarios
El debate sobre la sostenibilidad del sistema de salud en Argentina suele concentrarse en cuestiones tarifarias o fiscales.
Sin embargo, la verdadera discusión pendiente es la arquitectura institucional del sistema.
Repensar la cobertura sanitaria desde una lógica asegurativa puede constituir un paso relevante hacia un sistema más coherente, sostenible y centrado en las personas.
Los artículos publicados en esta sección corresponden a opiniones personales de sus autores. Este medio no se responsabiliza por los juicios, valoraciones o afirmaciones vertidas en los mismos, ni necesariamente comparte los puntos de vista allí expresados.